首日暴涨126%,6900倍超购!剂泰科技让AI造火箭,送抗癌药!
系列前情:这个系列的第一篇把AI制药分成工具派、引擎派、通用层派(AI公司自己做药,与传统药企用AI做药,有什么本质区别?);第二篇写英矽智能进入三期临床的重要性(当我们谈“英矽智能”时,我们究竟在谈论什么?);第三篇写武田怎么靠”连接生态”自救(日本武田制药的240年:一场“AI豪赌”背后的生死时速)。本篇是系列的第四篇,主角是一家拿三分框架怎么套都套不进去的公司——它不卖工具、不造分子、不做工作台,它只管”送药”。
一个事实:AI制药的资本叙事正在从”发现分子”转向”递送分子”——全球首个以AI药物递送为核心标签的上市公司已经出现,市场用6900倍超购、锁定资金逾7300亿港元投了票。
一个边界:这家公司最值钱的故事——多器官精准递送——目前的证据仍停留在动物层面;而它的股价在上市狂欢三个月后,已从首日收盘跌去将近一半。从动物到人体、从打新热度到长期持有,恰是这个故事里翻车最多的两步。
一个判断:当”发现一个好分子”的成本被AI打下来之后,行业竞争的瓶颈可能自然后移到”递送”——但谁能率先在人体里证明这一点,现在下结论为时尚早。
如果你好奇”送药”凭什么叫板”造药”,以及126%的首日涨幅为什么在三个月后接近腰斩,下面的分析会告诉你。
2026年5月13日,一家三年累计亏损14.73亿元的公司在港交所主板挂牌:发行价10.50港元,开盘暴涨173%,收盘大涨126.67%报23.8港元,市值冲到274亿港元;香港公开发售超购6910.96倍,创下2026年港股医疗健康IPO的募资纪录。基石投资者名单里,贝莱德掏出5000万美元领衔,瑞银、韩国未来资产、日本欧力士、高瓴、国风投创新投资基金等18家机构合计认购1.48亿美元,占发售股份的54.87%。
这家公司叫剂泰科技(7666.HK),标签是”全球AI药物递送第一股”。它经港交所18C章(为未盈利硬科技企业开辟的”特专科技”上市通道)登陆资本市场,成立仅六年多,是”AI制药三小龙”里从创立到IPO最快的一家。
一家还在亏钱的公司,凭什么?而更有意思的问题是:上市三个月后(截至2026年8月17日),它的股价报12.48港元,市值147.6亿港元——较首日收盘跌去约47.6%,只比发行价高18.9%。首日的126%和三个月后的腰斩,哪一个才是它的真价格?
要回答这两个问题,得先搞清楚它到底在做什么生意。
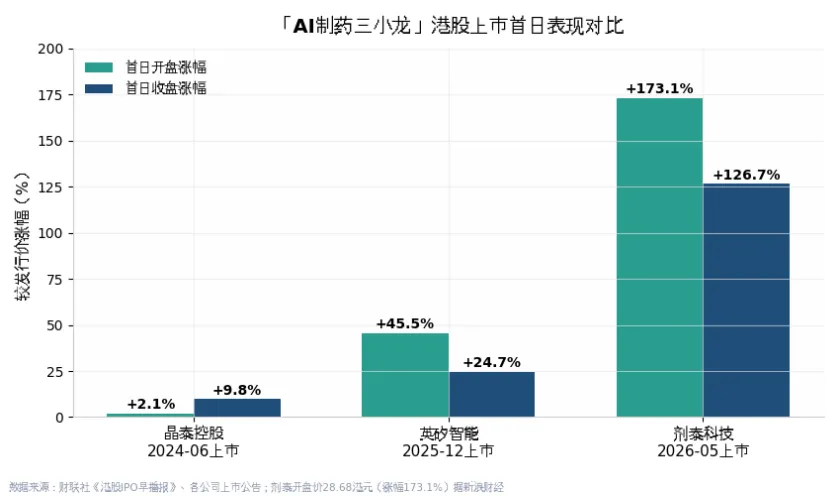
AI制药三小龙港股上市首日表现对比(数据来源:各公司港交所上市首日公开行情(新浪财经、澎湃新闻、中国经济网))
一、先搞清楚一件事:它设计的不是药,是”火箭”
AI制药过去十年的叙事,几乎被”发现”两个字垄断——发现靶点、生成分子、预测晶型。英矽智能的Pharma.AI干这个,晶泰科技的量子物理计算也干这个。
但到了核酸药物和细胞基因治疗(CGT)时代,行业撞上了一堵新墙:药本身没问题,问题是送不到。
mRNA(信使核糖核酸)、CRISPR基因编辑器这些大分子,裸奔进入人体,几分钟内就会被酶降解、被免疫系统清除。它们必须被装进脂质纳米颗粒(LNP,一种由可电离脂质、胆固醇等四种脂质组装成的纳米级"脂肪球")这类载体里,才能穿过血液、钻进细胞、释放载荷。LNP是"火箭"外壳,mRNA是"卫星"——但火箭不是剂泰发明的。
Moderna的新冠疫苗、辉瑞/BioNTech的Comirnaty、Alnylam的Onpattro,这些已经上市的mRNA/siRNA药物,用的都是LNP递送。它们的成功证明了一件事:LNP这个"火箭外壳"能用。但问题是,这些火箭用的都是同一批已知脂质配方——就像全世界都在用同一型号的老火箭,区别只在于搭载的卫星不同。空白在于:能不能用AI从零设计出一批自然界不存在的新火箭,飞得更远、更准、还不怕专利拦截?
真正的难题在静脉给药,这里有两道几乎卡死全行业的关卡。
第一道关卡叫”肝脏截获”。LNP进入血液后,表面会很快吸附一种叫载脂蛋白E(ApoE)的蛋白,而肝细胞表面恰好有识别ApoE的受体——这套机制让静脉注射的LNP几乎都会被肝脏”截获”。这不是猜测,是全球首个获批的siRNA(小干扰核酸)药物Patisiran(商品名Onpattro,2018年经美国FDA批准)写在说明书里的工作原理:它就是利用ApoE途径把药送进肝细胞。八年过去,全世界已上市的系统性(静脉给药)LNP疗法,至今几乎全部困在肝靶向里;想把药送到肺、心脏、大脑,全行业都没有获批的先例。
第二道关卡更绝望,叫”内涵体逃逸”。就算LNP侥幸被目标细胞吞进去,它也会被关进一个叫”内涵体”的囊泡里,随着囊泡酸化、与溶酶体融合,载荷会被降解回收。学术综述给出的数字是:被细胞摄取的核酸载荷,通常只有1%—3%能成功逃逸到细胞质里发挥作用——剩下97%以上,白跑一趟。更要命的是,这个过程的分子机制至今没有被完全理解,行业几十年只能靠大规模试错筛选来碰运气。
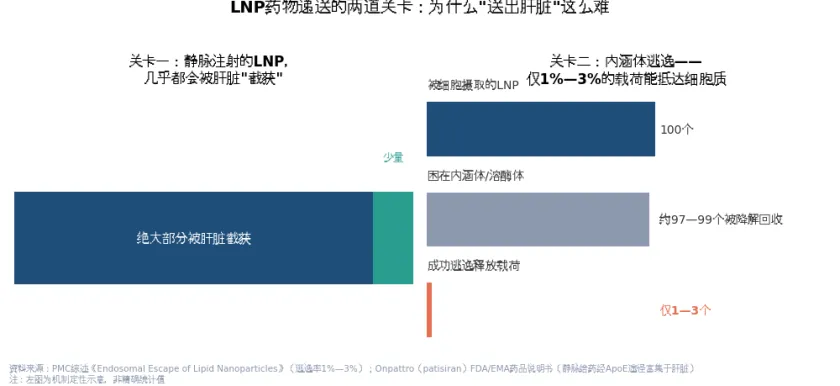
LNP药物递送的两道关卡(资料来源:PMC综述《Endosomal Escape of Lipid Nanoparticles》、Onpattro(patisiran)FDA/EMA药品说明书)
剂泰的联合创始人赖才达,台湾大学化工系本科、麻省理工学院(MIT)化工博士,曾创业做过水处理公司,也做过麦肯锡顾问,后来加入晶泰科技任执行COO。2019年,晶泰内部筹备孵化剂泰,由赖才达牵头——晶泰联合创始人温书豪给他的建议是:别去挤”发现”的独木桥,去做更贴近临床、更容易验证闭环的制剂与递送。2020年1月,剂泰正式成立,温书豪出任董事,晶泰成为其最早的投资者之一。这一回他赌的是另一环:别人设计弹药,我设计火箭。
二、它的独创性:为一个没有语言的领域,发明了一套AI语言
递送是个工程问题,而且是AI最难啃的那种:一种可电离脂质的化学结构,要经过自组装、包载、体内转运、细胞摄取、内涵体逃逸一连串物理过程,才最终决定药效。多组分、多尺度、强耦合,没有现成数据库,没有成熟物理方程。
英矽和晶泰设计的是单个分子,化学空间有成熟的描述符和海量文献数据。递送材料这个空间,是一片数据荒漠。
剂泰的做法是从零造语言。
其核心平台叫NanoForge:把脂质分子当”语料”,训练出据公司口径为全球首个的脂质语言模型,用生成算法从头设计自然界不存在的脂质,建成千万级可电离脂质库,再用高通量机器人湿实验每周产生万级处方数据,实验数据反哺模型——干算法和湿实验咬合成一个飞轮,目前平台积累了超过10万个可训练数据点。
NanoForge就是剂泰自己搭的一座"AI新药快递工厂",它干的事可以分成三步:
第一步:教AI学会"脂质语言"
脂质分子(组成LNP"火箭"外壳的材料)就像汉字。自然界已有的脂质,就是古人已经写好的文章。剂泰把成千上万种已知脂质的结构数据"喂"给AI,相当于让AI读完了整部《脂质字典》。AI读多了,就悟出了规律——哪种结构组合在一起能稳定、哪种能躲过免疫系统、哪种容易钻进细胞。这就叫"脂质语言模型"——它不是背字典,而是学会了"造字"的语法。
第二步:AI开始"造字",造出自然界没有的新脂质
既然学会了语法,AI就可以自己造新字了——设计出地球上从未存在过的脂质分子。剂泰让AI一口气造了上千万种候选脂质,存进一个巨大的" lipid 仓库"。这相当于别人还在翻字典找现成的字来写文章,剂泰的AI已经自己造了一套新文字系统。
第三步:机器人当"质检员",实验结果喂回AI,形成越转越快的"飞轮"
造出来的新脂质好不好用?不能光靠猜。剂泰用高通量机器人(24小时不眠不休的自动化实验工)每周测试上万个配方——哪个能装药、哪个能躲过肝脏拦截、哪个毒性低。
关键是:每次实验的结果,不管成功还是失败,都会自动传回AI。
- 成功了 → AI记住"这个配方好用,以后多往这个方向设计"
- 失败了 → AI也记住"这个结构有毒/不稳定,下次避开"
这就形成了一个飞轮:
AI设计 → 机器人实验 → 数据反馈 → AI变得更聪明 → 设计出更好的脂质 → 再实验 → 再反馈……
每转一圈,AI就聪明一点。转到现在,这个飞轮已经攒下了超过10万条实打实的实验数据——这是纯软件公司抄不走的壁垒。
一句话总结:NanoForge相当于一个"AI设计师 + 机器人施工队 + 自动质检系统"的闭环工厂。AI负责天马行空地造新脂质,机器人负责不眠不休地试,试完的结果立刻告诉AI哪里对哪里错——越干越顺手,越转越快。
在此之上衍生出三套解决方案:AiTEM(小分子剂型优化)、AiLNP(核酸递送)、AiRNA(mRNA序列设计)。公司称已率先实现肝、肺、心、肌肉、肿瘤、免疫、中枢神经、胃肠道共8个器官组织的精准递送,其中肝靶向递送效率超行业基准20倍——注意,这些都是”临床前”口径,这个限定词后面还会回来。
这套”生成—预测—筛选—验证”的全栈闭环,是它和纯API型AI公司的分水岭。每月20万条反应数据里大量”失败的负样本”,是纯软件公司复制不了的壁垒。剂泰的逻辑一模一样,只是战场从晶型换成了脂质。
平台有没有用,最终靠药证明——这里必须说清楚两款药的不同分量:
MTS-004,中国首款完成III期临床的AI赋能制剂新药,验证的是AiTEM小分子制剂平台。它针对假性延髓情绪(PBA,俗称”强哭强笑综合征”)——多发于渐冻症、多发性硬化、中风等神经系统疾病患者,此前全球唯一获批药物是2010年美国FDA批准的复方胶囊Nuedexta(右美沙芬/奎尼丁),中国至今无药可用。剂泰把它做成了口崩片(入口即化、无需用水送服),直击这类患者普遍存在的吞咽困难。III期临床在全国48家中心纳入264名患者,12周治疗后主要终点达标,从立项到III期完成只用38个月,临床前制剂优化从行业平均的一到两年压缩到三个月以内。2025年9月,这款药的中国内地权益授权给浙江引安医药,首付款1亿元,仅PBA一个适应症的总里程碑就达18.45亿元;公司计划2026年提交新药上市申请(NDA)。但请注意:MTS-004是一款口服改良型新药,它不是前文主角LNP递送平台的证据。
真正承载”火箭”走向人体验证的,是另一条管线:MTS-105——基于AiLNP+AiRNA平台、用LNP递送mRNA在体内编码TCE(T细胞衔接器,一种引导T细胞杀伤肿瘤的分子)治疗肝癌及肝转移实体瘤,有望成为全球首款体内mRNA编码TCE实体瘤疗法,已获美国FDA孤儿药资格,目前处于研究者发起临床试验(IIT)阶段。这才是”火箭”的第一张门票。
值得一提的是,上市之后,这个故事出现了两条新证据。2026年6月,剂泰把NanoForge平台设计的三特异性TCE分子MTS-128,全球独家授权给美国生物科技公司Boulevard Bio(顶级医疗基金Deerfield孵化),首付款2000万美元,潜在里程碑总额最高16亿美元——8月12日,Boulevard刚完成6500万美元融资,核心资产之一就是这条来自剂泰的管线。8月初,国内制药龙头恒瑞医药又完成了AiTEM平台的本地化部署,平台故事正在从”招股书叙事”变成”真金白银的订单”。
三、和英矽、晶泰的本质区别:三个问题,三种生意
业界把晶泰、英矽、剂泰并称”AI制药三小龙”,随着剂泰上市,三家已齐聚港交所,合计市值一度超过千亿港元。但三家回答的是三个完全不同的问题:
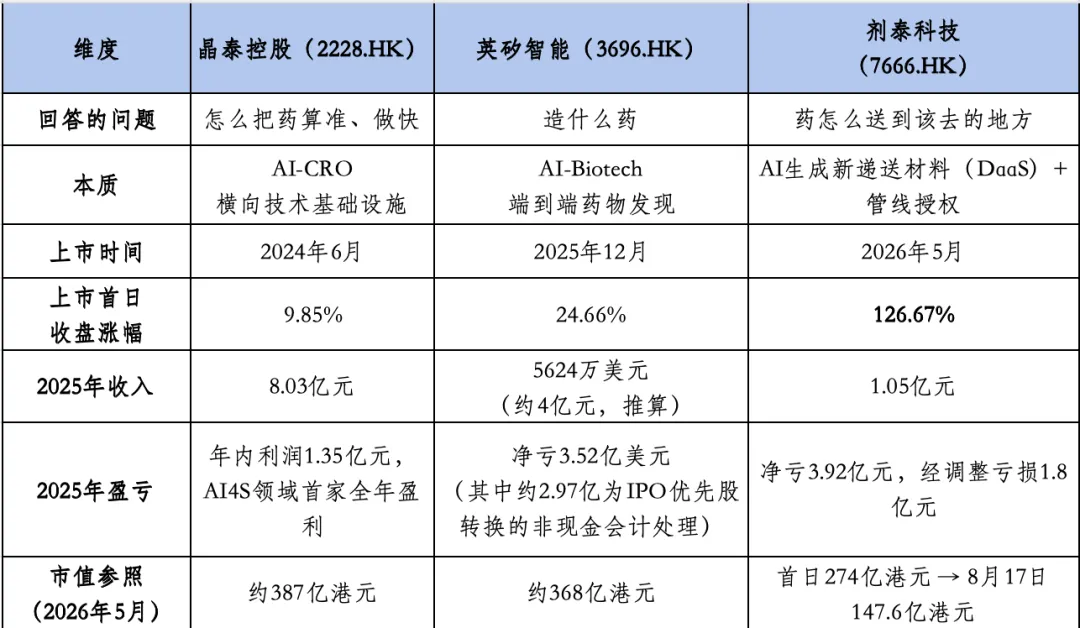
打个比方:淘金热里,英矽是自己下矿的,晶泰是卖铲子兼卖检测服务的,剂泰是修铁路的——而且它自己也在铁路沿线买了几块矿。
三者的护城河质地也不同。AI药物发现赛道挤着全球数百家公司;而"用AI脂质语言模型从头生成千万级新脂质+端到端机器人筛选"这个全栈组合,据弗若斯特沙利文口径,目前全球只有一家。LNP本身已经是行业通用技术,剂泰赌的是"造新火箭"的能力。发现环节在卷,递送环节还是无人区——这个”唯一性”正是6900倍超购的核心定价逻辑。从估值指标看,市场常用”市值/研发投入”给这类未盈利平台公司标价:晶泰和英矽约为60倍,剂泰上市时约40倍——打新者赌的是这个差距会收敛。
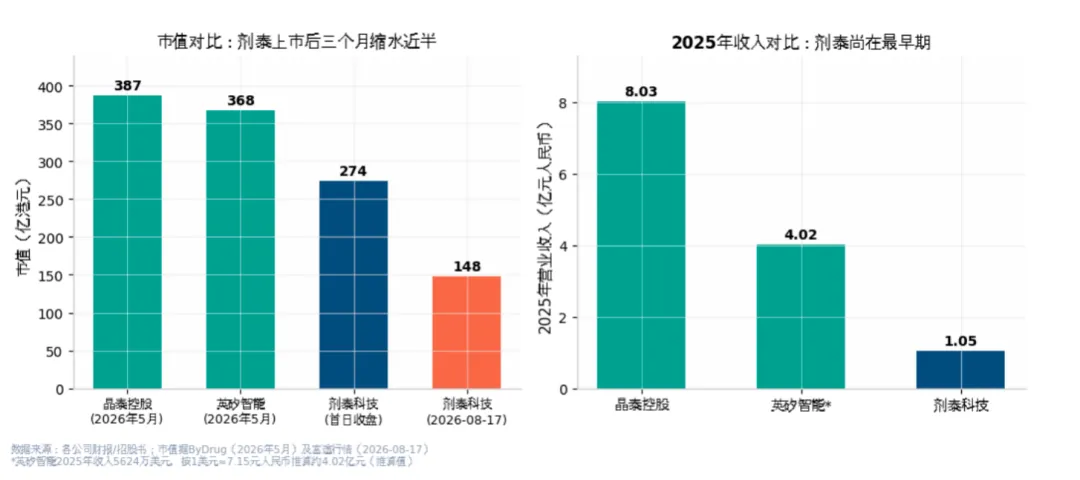
AI制药三小龙市值与收入对比(数据来源:各公司2025年财报、ByDrug(2026-05-19))
四、繁华背后的暗礁
按照这个系列的惯例,讲完故事要讲风险。剂泰的暗礁至少有五块。
第一,收入的成色要打折看。2025年那1.05亿收入,98.7%来自MTS-004的一笔授权首付款;前九个月最大客户收入占比一度达98.4%。里程碑给付协议是制药行业的惯例——名义总额很大,真到手的现金取决于后续临床和商业化的每一步。公司三年累亏14.73亿,尚未盈利;好的一面是经调整亏损已从2023年的3.47亿逐年收窄到2025年的1.80亿,且截至2025年底账上现金及可动用流动资金约11.25亿元,招股书口径可支撑约50个月运营。98.2%的毛利率很漂亮,但建立在极小的收入基数上——授权收入几乎不需要成本,这不代表常态化盈利能力。
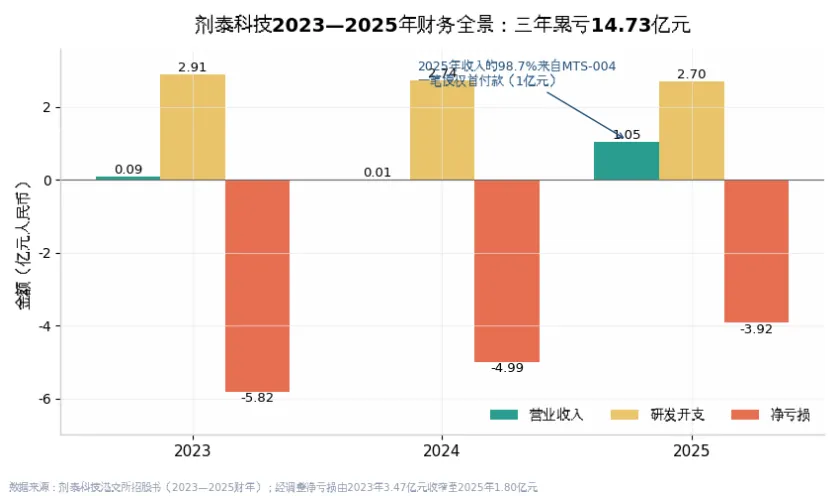
剂泰科技2023-2025年财务全景(数据来源:剂泰科技港交所招股书(2023—2025财年))
第二,8器官靶向还没过人体这一关。这是全篇最重要的一个限定词,多器官递送目前验证到的是动物层面。这个系列反复强调的锚点在这里同样适用:AI可以压缩设计和筛选的时间,但无法虚拟化人体复杂的生物学反应。从动物到人的跨越,恰恰是递送系统历史上翻车最多的地方——很多在老鼠身上指哪打哪的载体,到了人体不是毒性超标就是效率归零。前面说的两道关卡(肝脏截获、内涵体逃逸),每一道在人体内都可能长出动物模型里不存在的拦路虎。
第三,专利丛林——比看上去更凶险。要讲清楚这件事,得先打破一个误解:LNP(脂质纳米颗粒)不是剂泰发明的,也不是Moderna的独门绝技——它是整个mRNA行业的唯一通道。裸奔的mRNA几分钟就会被降解,没有LNP这个"火箭外壳",mRNA药物根本飞不进人体细胞。已上市的mRNA疫苗几乎100%依赖LNP,临床在研的mRNA项目超过90%也在用LNP。这不是选择题,是必答题。
更要命的是,LNP本身在技术上并不神秘。四种脂质(可电离脂质、磷脂、胆固醇、PEG化脂质)按一定比例混合包裹mRNA,这套配方在学术圈是公开的,论文和专利满街都是。全世界做mRNA的公司都会配LNP,难点不在"会不会做",而在"做了敢不敢卖"——因为这片看似公开的水域,早就被Arbutus(阿尔布特斯)和Genevant(吉万特)两家加拿大生物公司埋下了专利地雷。
这里的时间线很关键:Arbutus手里攥着LNP最底层的配方专利(保护脂质结构、配比和用途),但疫情前几年它并没有对Moderna等疫苗巨头大规模收网。Moderna早年甚至通过另一家公司Acuitas获得过Arbutus的专利许可,只是2018年Arbutus胜诉后限制了授权范围,明确把新冠疫苗排除在外。于是Moderna一边声称自己用的是"自主研发的LNP系统",一边靠着LNP把新冠疫苗Spikevax(斯派克瓦克斯)卖到了数百亿美元——而Arbutus一分钱没拿到。
疫情红利吃完后,收网的时机到了。Arbutus/Genevant的诉讼策略很明白:不要禁售,只要分钱。原告从一开始就没要求法院禁止Moderna卖疫苗,而是索要"所有侵权销售的合理许可费"。Moderna打了四年官司,上诉到联邦巡回法院,试图证明自己用的脂质配方和Arbutus不一样——但Arbutus咬死一点:不管你怎么微调比例,核心结构和用途落进了我的专利权利要求范围。打到2026年3月,Moderna终于算清一笔账:再耗下去,产品可能在欧洲、加拿大等市场面临禁售风险,而22.5亿美元(9.5亿美元首付款+最高13亿美元或有款项)虽然天价,但比疫苗下架便宜。这是制药行业披露的最大单笔专利和解——买的不是技术,是一张"补票"。
战场还在扩大:2026年7月16日,Arbutus/Genevant又在加拿大联邦法院和欧洲统一专利法院(UPC(欧洲统一专利法院))对辉瑞/BioNTech(拜恩泰科)连提三起诉讼,禁令诉求覆盖21个司法辖区;此前Alnylam(阿尔尼拉姆)也曾就LNP专利起诉Moderna与辉瑞,Bayer(拜耳)、GSK(葛兰素史克)、Sanofi(赛诺菲)等巨头亦在混战。
这和剂泰有什么关系?
剂泰的NanoForge平台是从头生成(de novo,从零设计)自然界不存在的新脂质,理论上可以绕开Arbutus们手里那批"老火箭"的旧专利。但专利丛林的凶险在于:旧专利的权利要求可能比你想象的更宽(比如覆盖"所有用于核酸递送的可电离脂质"),而且新结构也可能撞上别人正在申请的新专利。更现实的是,一旦剂泰的管线出海授权(比如MTS-128授权给Boulevard Bio,要进美国市场),就等于从"实验室自由探索"踏进了"商业收费公路"——不管你的火箭是不是新造的,收费站只认你有没有通行证。22.5亿美元是行业给"递送技术"标出的天价,同时也标出了补票的代价。
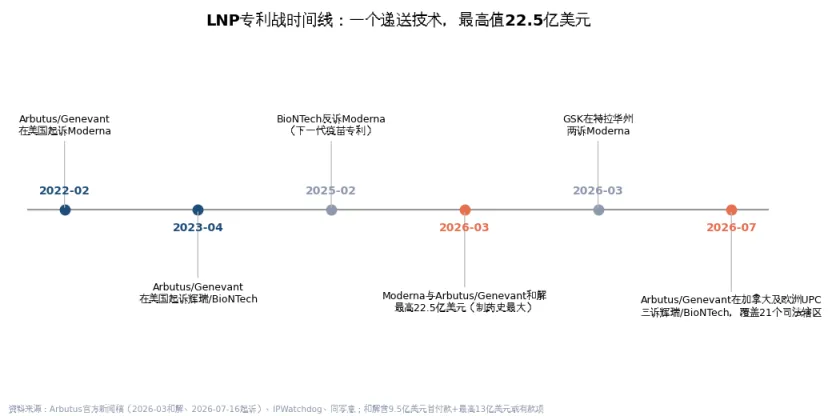
LNP专利战时间线(资料来源:Arbutus官方新闻稿、IPWatchdog(2026-03-04)、同写意(2026-03-13))
第四,愿景与现实的距离。赖才达给公司画的终局非常宏大:“以AI打造纳米火箭,在人体30万亿细胞的内太空精准导航,把病变细胞和衰老细胞重编程为健康细胞”,做”制药界的SpaceX”,甚至延伸到动物健康和抗衰老——本次IPO募资净额约19.93亿港元中,约50%投向AI与纳米递送核心技术,约20%投向管线临床,还有约10%明确投向动物健康及抗衰。这个故事负责撑起估值,但从”临床前8器官递送”到”细胞级重编程抗衰”,中间隔着的可能不是五年十年,而是整个一代药物研发周期。愿景可以是方向,但不能当成进度条。
第五,市场已经开始用真金白银重新投票。这是上市三个月后才浮出水面的新暗礁:首日收盘274亿港元的市值,到8月17日只剩147.6亿港元,盘中一度跌至9.46港元、破发。6900倍超购锁定的7300亿港元,买的是”全球唯一”的稀缺性叙事;而解禁前的冷静期里,二级市场的定价开始向”98.7%收入来自一笔首付款”的基本面回归。参考系就摆在旁边:晶泰从成立到全年盈利用了约8年,英矽到2026年上半年才靠密集BD授权首次实现半年度盈利(据2026年中期业绩报道口径,与卖方此前”2028—2029年盈利”预期不同)——AI制药的盈利周期,历来以8—10年计。剂泰管理层给出的指引是2028年前营收突破5亿元,MTS-004预计2026年递交NDA、2027年有望上市。这个故事的每一环都要按期兑现,才撑得起估值修复。
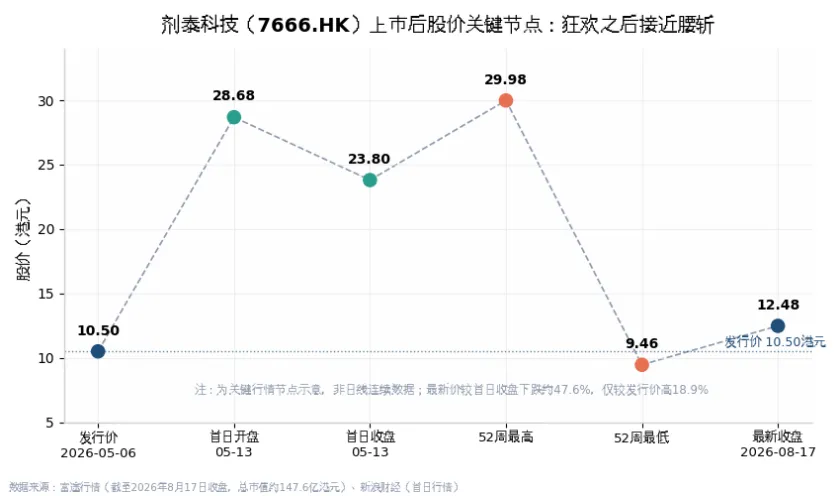
剂泰科技上市后股价关键节点(数据来源:富途行情,截至2026-08-17收盘)
五、它真正的意义:把”递送”从工艺变成平台
抛开估值泡沫的争论,剂泰做成了两件此前没人做成的事。
第一,它证明了递送不再是研发链条末端的经验性工艺。过去制剂和递送是药企里最”老师傅”的部门,靠经验和试错。剂泰证明了这是一个可以被AI从头设计、用数据飞轮持续进化的领域——并且能独立撑起一家公众公司。上市后两个月内落地的两笔交易(16亿美元的MTS-128授权、恒瑞的AiTEM本地化部署)说明,产业界已经开始为这套”递送基础设施”付费。
第二,工具派解决效率问题,引擎派解决生成问题,通用层派解决入口问题,剂泰解决的是”到达”问题——而且它暗示了一个更大的行业转向:当AI把”发现一个好分子”的成本打下来之后,竞争的瓶颈会自然后移。底层有真金白银的支撑:据招股书引用的弗若斯特沙利文数据,全球AI赋能制药研发支出从2020年的54亿美元增至2024年的137亿美元(年复合增长26.1%),预计2035年达1239亿美元。当发现环节的算力军备竞赛把弹药做得越来越便宜,未来的重磅药物,可能不赢在分子本身,而赢在谁能把它送到别人送不到的组织里。
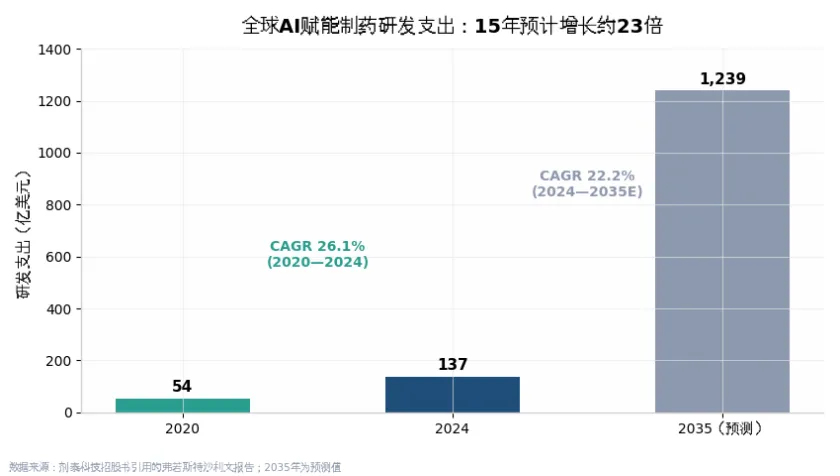
全球AI赋能制药研发支出(数据来源:弗若斯特沙利文(引自剂泰科技招股书),2035年为预测值)
靶点时代拼的是发现,递送时代拼的是到达。剂泰赌的就是这个切换。
结语
回到开头的问题:一家三年亏掉14.73亿的公司,凭什么值这个价?以及,126%和腰斩,哪一个是真价格?
答案取决于你信哪一半。
信的那一半是:它占据了AI制药版图里唯一没人能解、而整个行业正在撞上的一环,并且已经拿出了临床III期、18.45亿元里程碑授权和16亿美元出海管线;Moderna的22.5亿美元和解金,替整个行业给”递送技术”标好了价签。
不信的那一半是:多器官递送还没到人体验证,收入结构单薄,SpaceX式的愿景离临床终点还很远,而上市三个月接近腰斩的股价,说明打新的狂热和持有的信心从来不是同一种东西。
这个系列的一贯判断标准在这里依然有效:AI制药的所有故事,最终都要在临床试验的”湿实验”里过一遍筛子。剂泰的火箭造得确实漂亮——但火箭的最终检验不在发射台,在轨道。
【互动】你觉得AI制药竞争的下一个瓶颈,会先卡在”递送”(送不到病灶),还是卡在”支付”(疗法太贵没人买单)?评论区聊聊你的选择。
AI医疗 · 用最笨的方法做最扎实的内容
本文不构成任何投资建议或医疗建议。
信源说明
- 财务与发行数据(收入934万/148万/1.05亿元、净亏损5.82/4.99/3.92亿元、经调整亏损3.47亿→1.80亿元、毛利率55.5%→98.2%、现金储备11.25亿元、募资净额19.93亿港元、基石1.48亿美元占54.87%、超购6910.96倍、冻资逾7300亿港元):剂泰科技港交所招股书(2023—2025财年)及配发结果公告,2026年5月;财联社《港股IPO早播报》(2026-05-05)
- 首日行情与市值(开盘28.68港元/+173%、收盘23.8港元/+126.67%、市值274亿港元):新浪财经、澎湃新闻、ByDrug(2026-05-13/14);上市后行情(12.48港元、市值147.6亿港元、52周区间9.46—29.98港元):富途行情,截至2026-08-17收盘
- MTS-004:国家科技信息服务平台(ncsti.gov.cn,2025-10-24,III期264例/48中心/主要终点达成);Mayo Clinic PBA诊疗资料(Nuedexta为唯一获批药物);医药魔方/摩熵医药(2.2类改良型新药、授权引安医药首付1亿元、PBA适应症里程碑18.45亿元);NDA递交计划为公司披露(2026年)
- MTS-105(FDA孤儿药、IIT阶段、全球首款体内mRNA编码TCE实体瘤疗法候选)与MTS-128授权(首付2000万美元、里程碑最高16亿美元):公司公告/汇港通讯(2026-06-29);Boulevard Bio 6500万美元融资:公司新闻稿/医药魔方(2026-08-12);恒瑞医药AiTEM本地化部署:观点网(2026-08-03)
- 技术声称(8器官递送、脂质语言模型、千万级脂质库、肝靶向效率超行业基准20倍、10万+数据点):公司招股书及弗若斯特沙利文报告口径,其中多器官递送证据目前限于临床前(动物模型)阶段,“全球首个/唯一”为公司及弗若斯特沙利文口径
- LNP技术瓶颈:PMC综述《Endosomal Escape of Lipid Nanoparticles: A Perspective on…》(内涵体逃逸率1%—3%);Onpattro(patisiran)FDA/EMA药品说明书(2018年获批、静脉给药经ApoE途径富集肝脏)
- LNP专利诉讼:Arbutus官方新闻稿(2026-03和解:9.5亿美元首付+最高13亿美元或有;2026-07-16:加拿大+UPC三案、三案禁令诉求合计覆盖21个司法辖区;据Arbutus披露其于2026-07-08收到约1.78亿美元首笔分成)、IPWatchdog(2026-03-04)、同写意(2026-03-13)
- 可比公司:晶泰控股2025年财报(收入8.03亿元、年内利润1.35亿元);英矽智能2025年财报及2026年中期报道(DoNews,2026-07-30;2026H1首次盈利为中期业绩报道口径);市值对比引自ByDrug(2026-05-19);市值/研发投入倍数引自新浪证券(2026-05-12)
- 创始人与孵化背景:36氪(2026-05-13)、晶泰科技官网/深圳新闻网(2026-05-14)、峰瑞资本×赖才达对话(ByDrug,2026-05-14)
- 行业规模(全球AI赋能制药研发支出54亿→137亿→2035年预计1239亿美元):剂泰科技招股书引用的弗若斯特沙利文报告,2035年为预测值