精度97%、时间省30%:AI骨科机器人正在改写手术室规则!
一个事实:2026世界机器人大会(8月19-23日,北京亦庄)上,长木谷ROPA6、强联智创等国产厂商与Mako、ROSA等国际品牌同场竞技。长木谷宣称其AI系统让膝关节置换手术时间缩短30%,AI三维手术模拟精准度达97%以上——这两个数字分别来自新华社专访和国家科技信息官网,不是厂商通稿里的自说自话。
一个边界:骨科手术机器人在全球手术机器人市场中占比约19.8%,为各应用细分第一;但在中国,腔镜手术机器人仍以约48%的销售额占比领跑,骨科以26%紧随其后。骨科是"应用最广泛的细分赛道",却不是"最赚钱的唯一赛道"。
一个判断:AI骨科机器人把手术变成了"可计算的问题",解决了"做得更准"的痛点,但"治得更好"的长期证据仍然不足。这是所有厂商下一步必须回答的硬问题。
一、为什么骨科成了手术机器人的"天选之地"
很多人以为骨科机器人火是因为关节置换量大、患者有钱。这只是结果,不是原因。
真正的原因是骨科手术的底层逻辑与机器人的能力圈高度重叠:
第一,硬组织可被精确建模。骨头是刚性的、不会变形的。术前CT一扫,三维重建后每一毫米的空间坐标都是确定的。机器人按坐标执行,误差可控在0.1-0.3毫米。而软组织手术(如肝胆、胃肠)里,器官会蠕动、会出血、会变形,机器人再精密的规划也可能被一滴血挡住视野。
第二,手术本质是空间几何问题。关节置换需要截骨角度精确到1-2度,脊柱置钉需要通道偏差小于1毫米——这些不是"手艺活",是"立体几何题"。人类医生靠经验和手感的稳定性有限(人手生理抖动极限约0.5-1毫米),而机器人在三维空间定位上天生比人稳。
第三,操作是力学活,机器人不知疲倦。骨科大量磨、钻、锯、锤的操作,需要恒定的力和角度。人做三台手术手会酸、会抖,机器人不会。更重要的是,骨科手术中医生长期暴露在C臂X线辐射下,机器人介入后能大幅减少透视次数,本质上是"替人挡枪"。
第四,流程标准化程度高。关节置换、脊柱固定的术式流程高度统一:术前扫描→三维重建→路径规划→机械臂执行。这种"先规划、后执行"的模式,和机器人的工作逻辑完美契合。相比之下,肿瘤切除每台病灶形状不同,神经外科个体差异极大,标准化难度高得多。
一句话:骨科手术被机器人"盯上",不是因为它最赚钱,而是因为它最"可计算"。
二、份额第一的逻辑:不是最大,而是最稳
全球手术机器人市场2025年约66亿美元,骨科占比19.8%,为各应用细分中第一。在中国市场,骨科手术机器人2025年销售额占比约26%,仅次于腔镜的48%。
这组数字说明什么?
腔镜机器人(以达芬奇为代表)客单价高、单机产值大,所以销售额占比高;但骨科机器人的装机量更广、术式覆盖更多、下沉速度更快。从"手术台数"和"医院覆盖"维度看,骨科才是真正意义上的"应用最广泛"。
更关键的是,骨科机器人的临床刚需更硬。腔镜机器人解决的是"微创+精细",传统腹腔镜也能做,只是没那么方便;但骨科机器人在脊柱置钉、关节截骨等场景中,直接解决了"人做不到那么准"的问题——偏差1毫米就可能伤到神经,这不是"更好",是"必须"。
三、AI骨科机器人:不是装了个ChatGPT,而是三层闭环
2026世界机器人大会上,"AI骨科机器人"成为关键词。但这里的"AI"不是让机械臂跟医生聊天,而是在三个层面重构了手术流程:
第一层:智慧脑——术前AI规划
传统术前规划靠医生在CT片上手动测量、估算假体大小。AI介入后,系统能在几分钟内完成CT数据自动三维重建、智能识别解剖标志点、自动匹配最优假体型号、精准设计截骨方案。
长木谷的AI三维手术模拟技术将骨科手术精准度提升至97%以上(国家科技信息官网数据)。但拿到AI手术规划+机器人双III类证的国产厂商极少,长木谷是其中之一。"有证"不等于"好用"——Mako在膝关节置换领域积累了超过20年临床数据,天玑在脊柱导航上的装机量远超国产同行,ROPA6的"全骨科"覆盖面广,却在单术式精度上仍需追赶。
第二层:智慧眼——术中AI导航与实时校准
手术中,患者体位微动、骨骼微移,术前规划可能"对不上"。AI骨科机器人通过亚毫米级光学定位系统,实时追踪手术器械和骨骼的相对位置,动态校准偏差。
这相当于给机器人装了一双"不会疲劳的眼睛",能在术中持续回答一个问题:"钻头现在在哪里?和规划路径差多少?"
第三层:智慧手——力反馈与自适应执行
机械臂不只是"走到指定位置",还能感知阻力、调整力度。在磨骨、钻孔时,遇到骨质密度变化,系统能实时调整进给速度和力度,避免"打滑"或"过切"。
各家的AI打法并不一样:
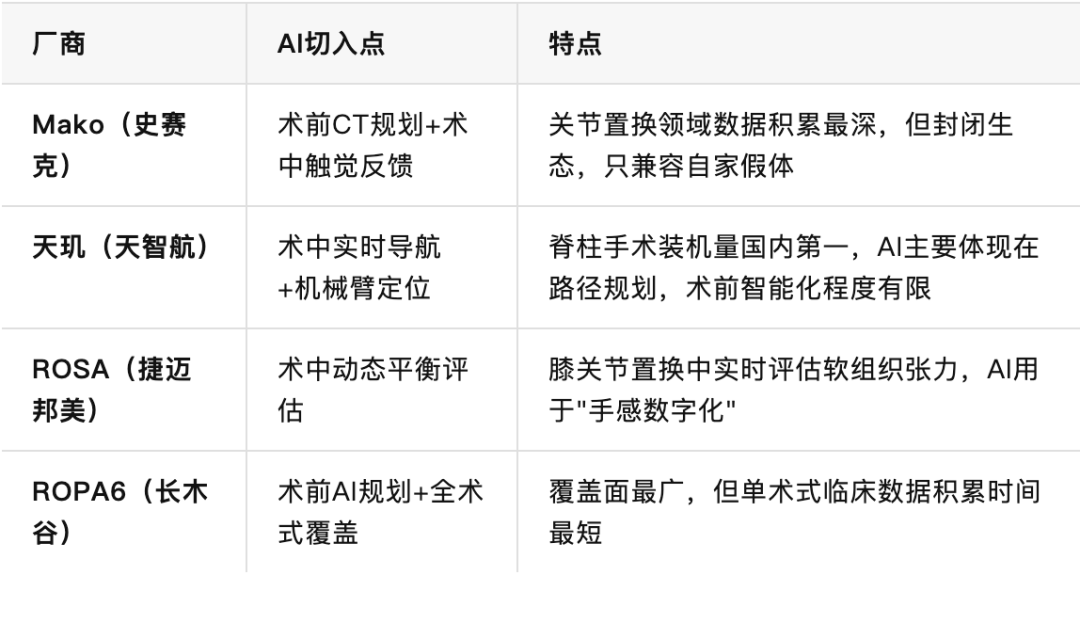
一个关键差异:Mako、ROSA的AI是"在一条赛道上跑深",ROPA6是"把多条赛道并成一条"。哪种路线更优,现在下结论还太早。
四、"全骨科平台"是趋势,还是妥协?
长木谷ROPA6在2026世界机器人大会的亮相,打出了"六位一体"的概念——髋、膝、单髁、脊柱、创伤、运动医学,用单一产品体系完成注册。
这在注册层面是突破,但临床层面有个老问题:术式覆盖广,往往意味着单术式优化浅。
医院采购一台"全骨科平台",确实比买三台专科机器人省钱。但脊柱医生和关节医生对机器人的需求完全不同——脊柱要的是亚毫米级导航精度,关节要的是截骨角度和软组织平衡。用同一套机械臂、同一套算法去满足两种需求,本质上是在做妥协。
更现实的考量是:三甲医院骨科分科极细,膝关节组、脊柱组、创伤组各自为政,一台"全骨科"机器能不能跨科室共享,取决于手术室排班、消毒流程、医生培训——这些"非技术因素"往往比技术本身更难搞定。
所以"六位一体"是产品故事的亮点,却不一定是临床故事的主角。
五、比"准不准"更重要的问题
AI骨科机器人把手术变成了"可计算的问题",但产业化的瓶颈从来不是技术,而是支付。
目前AI辅助诊断在部分省份纳入医保,但AI骨科手术机器人的收费编码仍未全国统一。医院花几百万买设备,每台手术加收多少费用、能不能走医保,直接决定了装机量能不能从"三甲医院示范"走向"县域医院普及"。
还有一个更根本的问题被大会的热闹掩盖了:AI骨科机器人到底在多大程度上改善了患者结局?
现有证据显示,机器人在截骨精度、置钉准确率上确实优于传统手术。但患者关心的术后疼痛、恢复速度、假体寿命等长期指标,高质量RCT(随机对照试验)的证据仍然有限。Mako的膝关节置换有较多随访数据支撑,但国产AI骨科机器人的长期疗效数据大多还在积累中。
换句话说,我们证明了机器人"做得更准",还没完全证明"治得更好"。这是所有AI骨科厂商下一步必须回答的问题。
【二选一】AI骨科机器人越来越像"手术平台",你更看好:
A.全骨科覆盖的一站式平台(一机多能,降低医院采购门槛)
B.单术式做到极致的专科机器人(比如只做膝关节,但做到全球最强)
评论区见。
信源清单
2026世界机器人大会时间/地点/主题:中国科学技术协会官网(2026-07-10)【S】
长木谷ROPA6"六位一体"/全球首个一体化AI+全骨科手术机器人平台:2026世界机器人大会官网展商信息【A】
长木谷手术时间缩短30%:新华社专访长木谷副总裁陈鹏(2025-03-15)【S】
长木谷AI三维手术模拟精准度97%以上:国家科技信息官网(2025-05-06)【S】
骨科手术机器人全球市场份额19.8%(2025年):行业市场研究报告【B】
中国手术机器人市场结构(骨科26%/腔镜48%):行业研报统计口径(2025年)【B】
硬组织机器人技术特征(高精度切割钻孔、影像引导导航):Hard Tissue Robotics技术资料【NA】
骨科手术与机器人适配性分析(空间定位、力学操作、标准化流程):Annals of Joint/Perlove Medical技术对比资料【NA】