影像科这十年:AI 来了之后,到底改变了什么
如果把 AI 进入医学想象成一次登陆作战,影像科就是那片海滩。
没有第二个科室像它这样,被 AI 如此彻底地冲刷过:按放射学与医学影像的学科分类口径,全球医学 AI 出版物里约两成属于影像;美国 FDA 已授权的 AI 医疗器械累计 1,614 款,其中影像产品 1,230 款、占 76.2%(FDA 清单最新季度更新,数据截至 2026 年6 月底);中国的 AI 医疗器械三类证里,影像是第一大品类。我们自己在智医界维护的科室 AI 浓度指数(MAICI)里,影像科也是十个科室里总分最高的一个。
为什么AI最先进入影像科:
1. 数据是现成的,而且是"喂给 AI 的标准格式":影像科是全球医疗体系里数字化最早的科室——PACS 系统 2000 年代就普及了,全世界统一用 DICOM 标准存图。别的科室的病历还是手写/Word,影像科已经存了二十年的结构化图像。深度学习的入场券是海量标注数据,影像科是唯一一个不需要做任何数据治理改造、打开仓库就能搬的科室。
2. 报告就是免费的标注:放射科医生每读一张片,必须写一份诊断报告——这等于二十年来一直在给 AI 免费标数据。一份报告 = 一张图 + 一段文字标签,正是监督学习最喜欢的配对格式。病理科也写报告,但病理切片的全数字化扫描 2010 年代才成熟;临床科室连这个配对都没有。
3. 任务形态正好撞上技术风口:AI 在 2012-2015 年的爆发来自计算机视觉(ImageNet 竞赛)。影像诊断的任务本质就是计算机视觉三件套:找目标(检测)、圈边界(分割)、下结论(分类)——技术可以直接平移,U-Net 就是在这种外溢中诞生的。而问诊、开药、临床决策是序列决策问题,当时没有成熟技术可抄,得从零造。
4. 场景封闭,容错机制现成:影像诊断的工作流天然是"第二读者"制度——本来就要两个人读片互相兜底。AI 插进来当"永远不知疲倦的第二个读者",出错了有真人最终把关,责任链没有变短。而直接给治疗建议的软件没有这层兜底,监管和医院都不敢先碰。
5. 监管通道算得清账:影像软件明确按医疗器械管,美国的 510(k)"实质等同"通道快、成本低——厂商照着已获批产品做就能上市。而临床决策支持类软件当时分类模糊、路径不清,第一批创业者自然涌向规则透明的地方。
6. 需求缺口是真缺口:检查量年年涨、医生十年才能培养出一个,这个供需矛盾在影像科比多数科室都尖锐——医院有真实的采购动机,不是被概念忽悠的。
影像科是医疗里唯一一个同时满足"数据现成、标注免费、任务对口、容错现成、监管有路、需求真实"六个条件的科室。AI 找登陆海滩,没得选,只有这片海滩同时满足全部登陆条件。但"最深"不等于"最透"。这篇文章想做的事情,是把影像科和 AI 纠缠的这十年捋一遍——它从哪来,现在卡在哪,接下来大概率往哪走。读完你应该能回答一个问题:AI到底改变了影像科什么,又还没改变什么。
一、前世:一场从"认出肺炎"开始的浪潮
故事的技术起点是 2015 年。那一年,一个名叫 U-Net 的神经网络结构被提出来,专门做医学图像分割——简单说,就是教机器把片子里"哪块是器官、哪块是病灶"标出来。它至今仍是这个领域的底层范式。
真正把浪潮推向公众的,是 2017 年斯坦福团队的CheXNet。他们用 11 万多张胸片训练模型,然后宣称:在肺炎检出任务上,AI 达到甚至超过了放射科医生。这个结论后来受到学界不少质疑,但"超过医生"这四个字的传播力已经收不回来了——它点燃了此后近十年的许多想象,也埋下了不少误解的种子。
此后的论文数量是爆炸式的:按欧洲放射学期刊的文献计量,医学 AI 文献大约每 2.7 年翻一倍。中国是这个浪潮里最猛的追赶者——一项基于 Web of Science 的文献计量显示,截至 2023 年底,中国学者在 AI 医疗器械方向的累计发文量(17,991 篇)已经超过美国(14,032 篇),2023 年单年发文量是美国的两倍多;但同一口径下,中国论文的篇均被引是 16.29 次,美国是 35.99 次。发表量反超了,平均影响力还在追——这个差距会在后文一再冒出来,它和"大型临床试验为什么多出在欧洲"是同一件事的两面。
我们自己的点数(PubMed 全库检索加逐篇判定,截至 2026 年 9 月)里,影像科 AI 相关论文接近两千篇,在十个科室里排第二——和上面"占两成"的全球口径并不矛盾:一个是学科分类口径下的全球占比,一个是我们按十个临床科室归类的排序,分母和归法都不同。
二、转折:拿证竞赛,和两套完全不同的规则
论文写得再多,医院也不敢用没有监管背书的东西,于是第二波浪潮是拿证。美国和中国走出了两条几乎相反的路。
1、美国的路是"宽进"。按一项 JAMA 子刊系统综述的统计,FDA 批准的 AI 器械里约 97% 走 510(k) 通道——这个通道的核心逻辑是"实质等同":你只要证明自己和某个已获批的老产品差不多,就能上市,不需要做新的临床试验。结果就是速度快、数量大:FDA 清单最新一次季度更新(截至 2026 年 6 月底)累计已达 1,614 款,其中放射科 1,230 款、占 76.2%,仅 2026 年上半年就新增 181 款。但代价藏在一项同行评议的系统综述里(数据截至 2024 年 8 月,当时累计 950 款):有申报文档的放射科产品中,只有约5%做过前瞻性测试。绝大多数产品获批时,并没有在真实临床流程里向前验证过。(前瞻性测试指:模型或产品在获批/发表之后,被部署到真实临床流程中,对未来新产生的患者做实时预测,再对照后续实际结局来验证。同时,前瞻验证还考验产品在实际工作流里是否可用(速度、假警报率、医生是否按它的提示行动),而不仅是孤立跑分的准确率。)
2、中国的路是"严进"。带诊断功能的 AI 软件按最高风险的第三类医疗器械管理,审评原则上要求临床评价资料,门槛更靠近新药。2020 年 1 月,科亚医疗的"深脉分数"拿下国内公认的首张医疗 AI 三类证;同年 8 月鹰瞳的眼底 AI,11 月推想的肺结节 AI相继获批。数量上,第三方咨询机构统计截至 2024 年底影像类三类证 107 张;我们自己逐条整理 NMPA 公示的点数是 113 张(截至 2026 年 9 月,十个科室里最多)。两个数时点不同、点数方法不同,并存不矛盾。把我们清单里的注册证号按年份拆开看还有一层信息:影像类获批节奏在 2024 年到顶、2025 年回落——发证的高峰大概率已经过去,新证开始向其他品类扩散。
两种制度各有代价:美国换来了数量和速度,中国换来了单品的证据厚度。目前还没有任何证据表明哪一套在患者安全上更优——因为压根没有人做过跨体系的前瞻性比较。唯一确定的是:在任何国家,获批数量都不能当作临床有效性的代理指标。记住这一句,后面要用。
三、今生:进了医院之后,故事变得不好听了
证书和论文都是供给侧的繁荣。医生到底用不用?这里的数据必须掰开看,因为"曾经用过"和"天天在用"是两回事。
几项大型调查放在一起读:韩国放射学会 2023 年调查(370 名会员应答),60.3% 的放射科医生用过 AI;中国 2024 年一项覆盖 68 家公立医院的调查,74.5% 的影像人员用过;最新的数据点来自美国乳腺影像学会 2026 年调查(162 名应答会员,样本偏小),55.6% 已在临床使用 AI 辅助检测——渗透率仍在爬坡。听起来很高?但另一项中国全国代表性抽样(6,726 名放射科医生,2024 年)显示,自我报告规律使用AI 的是 44.9%。这几项调查的样本和定义各不相同,不能直接相减,但它们合力说明同一件事:"用过"和"在用"之间,隔着一条不窄的沟。
韩国的数据更扎心:在用过 AI 的医生里,24.2% 已经停用。停用的首要原因不是不好用,而是许可证到期,医院不续费了。而当初他们用上 AI 的首要原因,也不是自己想用——是"机构买了"。一句话概括这组数据:机构采购驱动了第一次使用,支付的缺席决定了第二次不会发生。
这就把问题引到了钱上。AI 影像怎么收费?两个国家给出了相反的答案。2020 年,美国医保第一次动用"新技术附加支付"(NTAP)为一款 AI 软件买单——卒中分诊产品每例合格出院患者最高多付约 1,040 美元。NTAP 这个机制本身早有之,但用在 AI 软件上是头一回;它本质是住院端的过渡性补贴,只覆盖少数场景。
更近的一步发生在 2026 年:美国医保为"AI 冠状动脉斑块评估"(CPT 75577)这类影像 AI 分析设立了正式的一类收费代码,门诊支付约 950 美元/次——这是影像 AI 第一次以"单独列项、明码标价"的方式进入常规支付,尽管目前只覆盖极个别病种。中国走的正好相反:国家医保局 2024 年底印发的《放射检查类医疗服务价格项目立项指南(试行)》明确,AI 辅助诊断作为"扩展项",与检查主项目同价,不重复收费。
而在今年,支付这端出现了值得记录的新动静。4 月,国家医保局启动"全国医保影像 AI 识图大赛",首次面向全球征集医学影像 AI 解决方案,配套百亿级产业基金和三千万例级标准化数据集;医保影像云截至 6 月底已归集影像索引4.4 亿条。一位头部厂商的 CTO 在宣讲会上说得直白:目前"已经有一些项目进入了扩展项,还有一部分进入了加收项",行业真正期待的是医保"从按项目付费转向按价值付费"。注意分寸:征集方案不等于独立定价落地,但这些动作说明,"不重复收费"那条结论的环境变量已经开始松动了。
眼下的事实仍是:"不重复收费"的框架基本锁死了中国影像 AI 的商业模式——没法按次向患者或医保收钱,只能向医院卖软件、帮医院降本增效。我们追踪的影像科政府采购公开条目(13 条,截至 2026 年 9 月,十个科室里最多;样本量小,只代表公开渠道可见的部分)能看到钱开始动了,但动的逻辑是采购逻辑,不是收费逻辑。中国厂商的收入结构,从出生起就被这条规则塑形了。
四、灵魂拷问:患者真的更好了吗
前面说过,FDA 获批产品里只有约 5% 做过前瞻性测试;2025 年一篇系统综述筛选放射 AI 的验证研究,符合纳入标准的 6 项全部是回顾性设计。回顾性研究的通病是"主场作战":模型在自己见过的数据上表现神勇,换一家医院就现原形。一项纳入 86 个影像诊断算法的系统综述(2022 年)发现,81%的算法在外部数据集上性能下降,有骨折模型的特异性从 94% 掉到 70%。
这就是为什么 2026 年 1 月《柳叶刀》那篇论文是个里程碑。瑞典的 MASAI 试验是影像 AI 领域第一个大型随机对照试验:十万多名女性随机分组,一组用 AI 辅助读乳腺钼靶片,一组用传统双人读片。它分三个阶段发表:2023 年的中期分析先证明安全——检出率不劣于双人读片,同时阅片工作量下降 44%;2025 年报告检出癌症增加 29% 且假阳性不升;2026 年 1 月的最终结局是,AI 组漏在两次筛查之间的"间期癌"少了 12%,其中恶性程度最高的几类少得更明显,筛查敏感性 80.5% 对 73.8%。德国 46 万女性的真实世界研究 PRAIM(2025 年,《自然·医学》)指向同一方向:检出率提高 17.6%,召回率没有上升。
十年了,这是影像 AI 迄今最接近"患者结局改善"级别的证据。请注意两点克制:间期癌本身是替代终点,就算"减少"将来坐实了,能不能转化为死亡率下降还要再等很多年;瑞典的筛查体系也不能直接照搬到别处。
还有一个更反直觉的发现。"医生 + AI"并不必然比"AI 单独"强——韩国一项乳腺读片研究(2020 年,《柳叶刀·数字健康》)里,AI 单独读片的 AUC 约 0.94,医生结合 AI 反而只有约 0.88。单一研究的数字不能外推,但它提示了一件事:人机协同的机制还没有建立——医生不知道该什么时候信它、什么时候忽略它。2024 年《自然·医学》让 140 名放射科医生在 AI 辅助下读片,结果有人变好、有人变差,年资、亚专科、既往经验都预测不了谁会受益。人机协同的系统性培训,目前在全球范围内仍属稀缺。
最后,关于"人的位置"的两个数字,留给一线医生自己品:欧洲放射学会 2024 年调查里,近半数(45%)的放射科医生认为,未来对 AI 输出负最终责任的仍是医生;而中国那项 6,726 人的全国抽样发现,规律使用 AI 的医生职业倦怠率更高(加权后 40.9% 对 38.6%,调整比值比 1.2)——这只是一项相关性发现,也可能是工作负荷高的科室本来就更愿意用 AI,因果方向未定。但在我们看来,"效率工具没有自动变成减负工具",可能是这十年里最被低估的一个发现。
五、未来:基础模型,和一场平台化的豪赌
1、范式的迁移:从"一种病一个模型"到通用底座
技术前沿正在发生第三次迁移:从"一个模型看一种病",到用海量影像预训练的"基础模型"。2023 年《自然》发表的 RETFound 用 160 万张眼底图像自监督训练,2024 年《自然·通讯》发表的 MedSAM 用约 157 万图像-掩码对学会分割几乎任何医学影像。智医界的影像科基础模型名册里,这样的模型已有 14 款(截至 2026 年 9 月)。
2、最新坐标:RADAR,和它还没过的门
最新的一个坐标,2026 年 9 月 18 日,《科学》正刊发表了阿里达摩院与浙大一院等机构的通用腹部 CT 模型 RADAR:一次增强 CT 同时评估 18 个解剖结构的 146 种病症,内部近 4 万例真实世界连续队列平均 AUC 0.913;8 家外部医院 2.4 万例验证只轻微回落到 0.895,在斯坦福公开数据集上不做任何微调也有 0.883;在 14 家医院 26 名放射科医生的人机对照里,它的平均准确率超过了其中 23 名,医生在 AI 辅助下敏感性提升约 10%、阅片时间减少三成以上;模型和代码同步开源。
放在第四章的语境里看,它几乎是"换一家医院就现原形"这个常态下的少见例外——但请注意它站在链条的哪一节:验证全部是回顾性的,没有注册证、没有收费条目、没有前瞻试验。它证明的是"通用模型在科研上成立",而科研之后的每一道门,它一扇都还没过。
对比着看,同样在中国,另一则发布还停留在厂商口径:2026 年 7 月的全球数字经济大会上,影禾医脉发布了基于自研基座大模型"影禾觅芽"的医学影像通用系统,其与天坛医院联合研发的颅脑 CT 智能体宣称覆盖 94 种颅脑疾病、综合诊断准确率 87.8%——注意,这是厂商口径,尚未见同行评议。两相对照,有没有过同行评议这道关,就是分水岭。
3、产业端在押同一个注:平台化
以色列的 Aidoc 累计融资已超 5 亿美元(据公司公告,2026 年 4 月刚完成高盛领投的 1.5 亿美元 E 轮),故事核心是"临床基础模型 CARE + 企业级平台"——不再是卖你一个个单点工具,而是卖一套跑所有 AI 的操作系统。美国影像连锁 RadNet 干脆早在 2020 年就把 AI 公司 DeepHealth 买了下来,装进自己的几百家影像中心。中国这边,鹰瞳 2021 年在港股上市成为"医疗 AI 第一股";按公司 2025 年报,其视网膜 AI 全年完成检测 712 万例,并在 2025 年中期实现扭亏为盈——尽管净利润只有几十万元量级,离"商业模式跑通"还很远。
4、监管的破冰:基座做底座、逐用途注册
监管端也在 2026 年出现了一次值得记录的破冰:5 月 20 日,杭州德适生物的染色体核型分析辅助诊断软件拿到 NMPA 三类证,公司称之为首张基于医学影像基座大模型(据公司披露为 iMedImage,1040 亿参数、覆盖 19 种影像模态)获批的三类证。
注意它的路径:获批的仍是一个单一临床用途的产品,只是它站在一个基座模型上——监管的答案是"基座做底座、逐用途注册",而不是给通用模型本身发证。这个里程碑的意义在"基座路径"本身,而非影像科。(顺带交代口径:染色体核型是显微图像,按我们的科室归类不属于影像科,因此不计入前文 113 张。)针对通用、自适应模型的独立审评路径——持续学习的版本更新怎么审、"适应症"概念怎么容纳"通用能力"——FDA 和 NMPA 都仍未建立。这才是那道真正的坎。
5、一盆冷水:单位经济学还没跑通
热闹的另一面是,这个行业的单位经济学尚未普遍跑通。头部公司年营收仍在数千万美元量级(非上市公司营收均为第三方估算口径),多数公司未盈利。证越来越多、渗透率在涨、资本 2024 年后明显回暖(我们追踪的影像科产业事件,2026 年内就有 14 起,十个科室里最多,口径为公开报道收录)——资本押注的是平台化的未来,不是当下的利润。而我们追踪的影像科循证证据已有 1,725 条(截至 2026 年 9 月,十个科室里第二,条目密度不等于证据质量),其中"前瞻设计 + 患者结局"这一档,依然是零星的例外。科研和监管跑在前面,证据和支付落在后面——这个错位至今没有收窄。
六、我们的观察
以上大部分是事实和事实的直接推论。这一节是智医界网站编辑部自己的判断,基于我们的六维点数和上面这些证据的交叉。先交代口径:我们的量表还是 Beta 版,六维等权合成,信度检验六项过了三项——所以下面的分数请当"结构化观察的索引"看,别当测量结果。
影像科的六维快照(MAICI v2.1 Beta,六维等权,截至 2026 年 9 月):
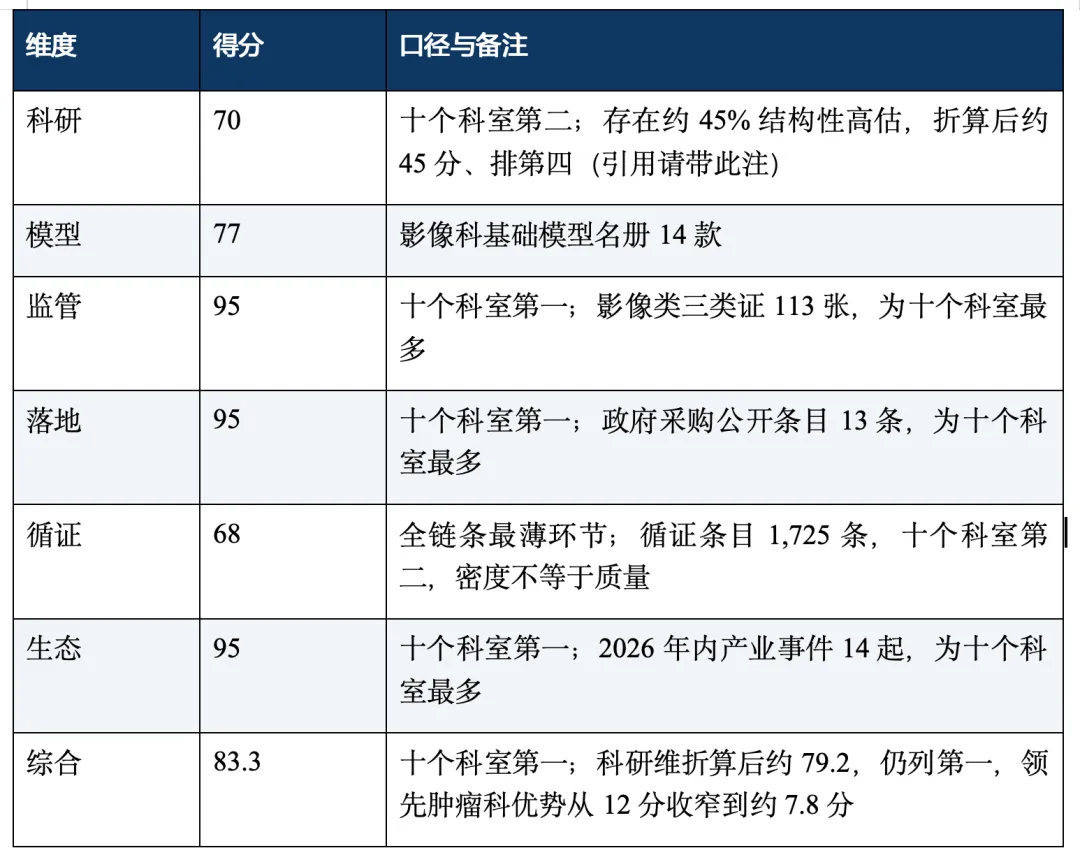
按我们的六维口径,它是唯一一个在监管、落地、生态三个维度同时登顶的科室。这个"第一"经得起第一章披露的那次折算:即使科研维按 45% 高估注记下调(科研分约从 70 降到 45),综合分约 79.2,仍列十个科室第一——只是领先第二名肿瘤科的优势从 12 分收窄到约 7.8 分。
断点在哪:影像科的链条上没有断成零的环节,但最薄的一节非常清楚——循证(68 分)。用一句话说:这个科室的问题不是"AI 进不来",而是"进来之后,证明它值得的证据跟不上"。81% 的外部衰减、5% 的前瞻比例,是全链条最脆弱的地方。
三条走向判断(可证伪,我们给自己设了复核时点 2027 年 12 月 31 日,到时逐条对账):
- 到 2027 年底,NMPA 和 FDA 都不会出台针对影像基座大模型的专门审评路径或分类界定文件——注意,垂直产品站在基座模型上拿证(如 2026 年 5 月的德适案例)不算破局,规则本身变了才算。
- 到 2027 年底,影像科新增的循证证据里,"前瞻 + 患者结局"类的占比不会超过 15%——科研和循证的剪刀差两年内不收窄。(归类规则届时按 MAICI 循证维分层标准执行,我们会在复核前公布。)
- 如果 2027 年底前中国出现省级层面的 AI 辅助诊断独立定价试点——以省级医保局正式发文、或在价格项目目录中单列收费项为标志——本文第三章关于"中国厂商只能走 B2B 降本逻辑"的判断就作废重写;如果没出现,这个判断自动续期。
尾声
十年走完,影像科给整个医学打了个样:AI 进入一个科室的顺序,是先进论文、再进注册证、再进采购单、最后——如果运气好的话——才轮到患者结局。前三个环节影像科都走通了,第四个环节,全世界的答案加在一起,目前只有乳腺筛查一个病种在认真作答——前瞻研究在增厚,但随机对照试验至今只有一项,其余病种依然空白。
这就是"最深"和"最透"的距离:没有哪个科室比影像科被 AI 冲得更深,也没有哪个科室能声称自己已经透。对影像科医生来说,最值得记住的也许不是任何一个模型,而是那组对照:近半数同行认为最终负责的仍是医生,而用了 AI 的同行倦怠反而更高。工具来了,责任没走,负担也没走。AI改变的从来不是"要不要医生",而是"医生要变成什么样"——这个问题,影像科才刚刚开始回答。
补记:既然问题这么多,为什么还要发展它
写到结尾,有一个问题绕不过去:证据这么薄、外部衰减这么狠、协同机制缺位、商业模式锁死——那影像 AI 还值不值得做?
我们的答案是:值得,但理由不是"它现在很好",而是三件事。
第一,需求是真的,而且等不起。影像检查量在涨,放射科医生十年起步的培养周期追不上,这个缺口不用 AI 填,也没有别的东西能填。
第二,凡是真做了严格验证的,方向是统一的。MASAI、PRAIM 给出的都是"检出更多、误报不升",没有一项高质量前瞻研究证明 AI 在拖后腿。目前的问题是证据数量配不上宣传音量,不是证据指向相反——这是节奏问题,不是方向问题。
第三,文章里列的那些毛病,大多是工程问题,不是死胡同。换医院就衰减,说明模型把一部分功夫花在了认"医院水印"上,这是方法论不成熟;人机协同没机制,这是培训和流程的空白;支付锁死,这是政策变量而非技术天花板。工程问题能被工程解决,死胡同不能。
所以这篇文章泼了这么多冷水,立场却不是"别干了",而是另一句话:正因为值得做,才更不能拿病人的信任当提款机。宣称跑在证明前面,透支的是整个科室的信誉——而信誉,恰恰是这门技术真正需要兑现的货币。
信源说明
本文数据来自公开可查的来源,主要包括:期刊文献(《柳叶刀》及其子刊、《自然》系期刊、JAMA 子刊、Radiology 系期刊、《中华放射学杂志》等,含 MASAI 试验、PRAIM、AI-STREAM、AITIC、ASSURE 研究及外部验证、人机协同两项系统综述);监管与政策(FDA AI 器械清单〔数据截至 2026 年 6 月〕及相关系统综述、NMPA 公示、国家医保局立项指南、政策解读与 2026 年影像 AI 识图大赛公告);官方调查(韩国放射学会 2023、欧洲放射学会 2024、中国 2022 及 2024 年调查);公司公告与年报(Aidoc、HeartFlow、Lunit、鹰瞳科技、德适生物、影禾医脉等)。第三方统计与非上市公司数据均已注明口径与时点。
关键文献可核验入口:MASAI 终期结果(eurekalert.org/news-releases/1114399);PRAIM(pubmed.ncbi.nlm.nih.gov/39805916);外部验证综述(pubs.rsna.org/doi/10.1148/ryai.210064);人机协同异质性研究(pmc.ncbi.nlm.nih.gov/articles/PMC10957478);韩国放射学会调查(pmc.ncbi.nlm.nih.gov/articles/PMC11214921);FDA 系统综述(pmc.ncbi.nlm.nih.gov/articles/PMC12595527)。文中两张三类证注册证号:科亚深脉分数(国械注准 20203210035)、推想肺结节(国械注准 20203210839),均可在 NMPA 官网检索。
智医界自有点数(论文、模型名册、三类证、政采、循证、生态六维条目,逐条带原始链接)见 zhiyijie.com/maici。
利益冲突声明:智医界与本文提及的所有公司无任何商业合作、投资或资助关系。本文为行业信息整理与分析,不构成医疗、投资建议。