日本武田制药的240年:一场“AI豪赌”背后的生死时速
核心产品Vyvanse专利到期与收购Shire债务承压双重共振下,武田制药(Takeda)这家在亚洲历史最悠久、国际化程度最高、规模最大的创新药企,如何通过“连接生态”重构跨国药企(MNC)研发范式?在跨国药企的现代演进史上,很少有哪家公司像武田制药一样,将“激进并购”与“保守传统”这两股截然相反的张力融合得如此彻底。
然而,当2023年其神经科学领域的超级现金牛产品 Vyvanse(赖氨酸安非他命,治疗多动症)的美国专利独占期宣告终结时,武田迎来的不是一次常规的产品迭代,而是一场关乎生死存亡的“时空挤压”:一方面,Vyvanse 销售额因仿制药合法涌入而面临断崖式下行;另一方面,2019年溢价收购罕见病巨头夏尔(Shire)所遗留的数百亿美元债务仍处于偿债窗口期,而其寄予厚望的后期临床管线尚未实现商业化补位。
面对这一典型的“专利悬崖(Patent Cliff)”与债务周期的双重共振,这家拥有240年历史的日本药企巨头做出了一个极为激进的决定——不惜通过裁撤约 10% 全球员工进行战略重组,将挤出的现金流悉数砸向一个尚未完全商业化证实的方向:AI辅助药物研发(AIDD)。
这究竟是一场无路可退的绝地豪赌,还是一次极具前瞻性的产业生态卡位?
一、 从大阪药铺到全球前十:并购编织的资本扩张史
1781年,近江商人武田长兵卫在大阪道修町创立了一家经营传统中草药的药铺。在随后的一个多世纪里,武田经历了三次关键的范式跃迁:1871年抓住日本明治维新机遇,率先从“草药贸易”转向“西药进口”;1895年建立自主工厂,实现从“贸易商”向“生产商”的转变;1914年正式设立研究部门,奠定了现代新药研发(R&D)的架构。
然而,真正让武田在21世纪跨入全球制药巨头第一梯队的,是其高频且精准的资本并购策略:
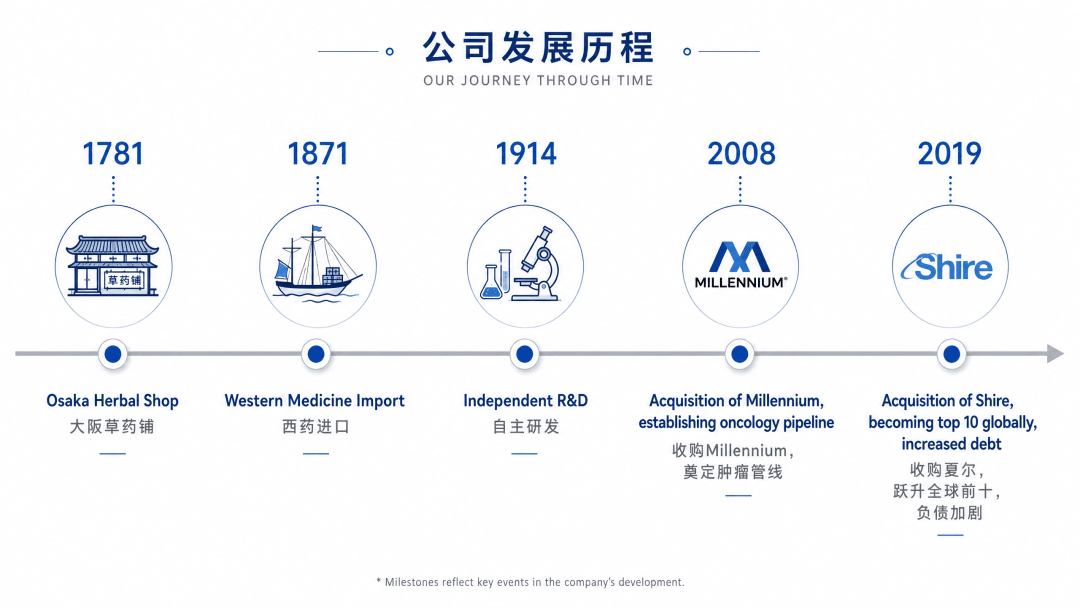
2008年:以88 亿美元收购美国 Millennium Pharmaceuticals,斩获重磅抗癌药 Velcade(硼替佐米),彻底奠定了其在肿瘤和血液学领域的基石地位。
2017年:以52 亿美元收购 Ariad Pharmaceuticals,进一步收紧血液肿瘤管线。
2019年:武田完成了日企史上最大规模的海外并购——以 620 亿美元拿下罕见病巨头夏尔(Shire)。这笔“蛇吞象”式的并购让武田顺利跻身全球前十药企行列,拥有了罕见病与神经科学的全球话语权。但硬币的另一面是,武田为此背负了庞大的净债务,信用评级曾一度遭遇评级机构下调。
在 Vyvanse 等重磅药物持续贡献稳健现金流的时期,这种“以债买药”的模式尚能自洽;可一旦核心资产的独占期触顶,整个资本链条的容错率便会瞬间降到冰点。
二、 专利悬崖与30定律:窗口期坍缩下的效率倒逼
现代制药工业长期受制于残酷的“双十定律”(研发一款新药平均耗时10年、耗资超10亿美元),甚至在近年演变为更为严苛的“三十定律”(耗资超30亿美元,且临床成功率不足10%)。
当 Vyvanse 在2023年专利到期、仿制药以倾销之势吞噬市场份额时,武田的管线青黄不接。如果按照传统的“干实验-湿实验”反复迭代路径,武田根本无法在有限的财务周期内培育出下一代“数十亿美元级”的重磅炸弹药物(Blockbuster)。
与此同时,全球大药企的 AI 军备竞赛在 2026 年已进入白热化阶段:
赛诺菲(Sanofi)宣布“All in” AI,将其作为全管线重构的核心引擎。
诺华(Novartis)与多家 AI 头部公司建立多靶点联合开发机制。
罗氏(Roche)则通过直接并购 AI 领军企业(如 Prescient Design)将算法内生化。
竞争的维度已经发生突变:AI 在药物研发中的角色,已经从提高局部环节效率的“可选插件”,演变为决定新药发现生命周期的“基础设施”。武田如果不能在这一轮范式转移中完成研发体系的“AI原生化”重构,其面临的将不仅是老药销售额的下滑,而是整个研发漏斗的高位截瘫。
三、 武田的生态解法:不造模型,做“敏捷集成商”
不同于部分 MNC 试图在内部闭门造车、自建庞大算法团队的打法,武田的选择极其务实且精准——“不建模型,建生态”。
武田首席科学官 Chris Arendt 博士明确定义了这一战略:武田的核心竞争力在于对生物学逻辑的深刻理解,以及临床开发的体系化能力,而非底层的算法开发,武田应当成为一个“敏捷的集成商”。
在这一战略指引下,武田在近10个月内通过一系列高额的、具有针对性的外部合作,拼贴出一张完整的 AIDD 核心技术版图:
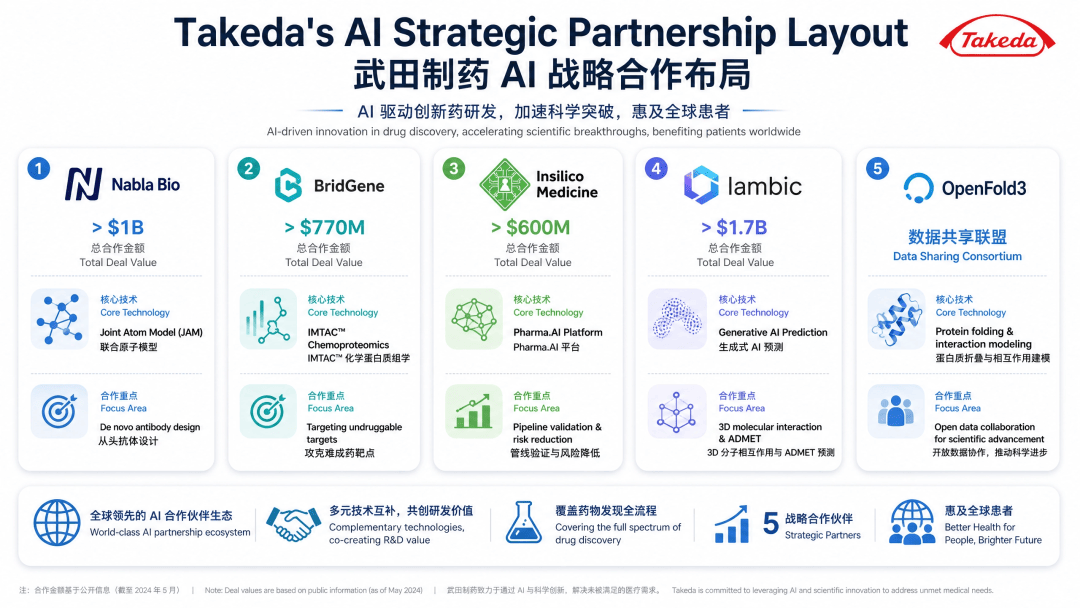
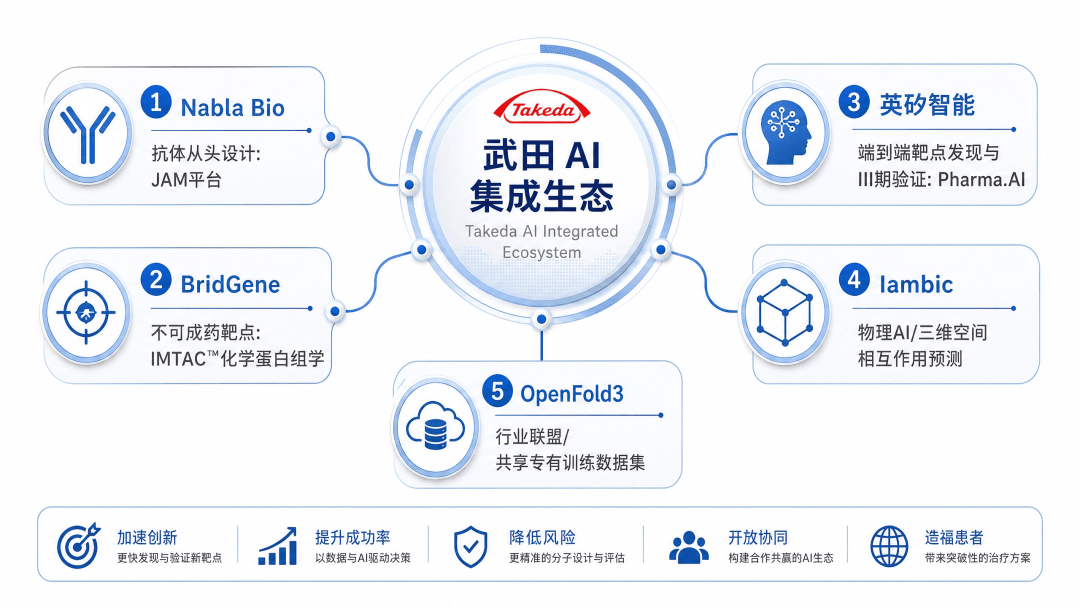
武田的这套打法背后有着极其精细的商业算盘:
解耦技术路径风险:通过多点布局,武田避免了将所有研发筹码押在单一 AI 公司的算法模型上。生成式蛋白设计、化学蛋白组学、物理大模型各有侧重,互为补差。
维持议价与评估的主动权:作为“金主”和临床验证方,武田可以对不同平台的输出结果进行横向盲测,从而筛选出真正具备成药性的分子,掌握生态圈的主导权。
四、 繁华背后的暗礁:管线真空与数据孤岛
然而,这套被资本市场高度包装的“AI原生研发体系”,在产业底层依然面临着难以回避的结构性风险。
- 临床终点无法被“虚拟化”
截至 2026 年,全球尚无一款完全由 AI 辅助发现并设计的药物成功走完 III 期临床试验,并最终获得监管机构(FDA/NMPA)的上市批准。英矽智能的肺纤维化候选药物 Rentosertib 虽已行至 III 期阶段,但其安全性和有效性的最终硬指标(Hard Endpoints)尚未完全读出。
行业共识:AI 可以将“化合物筛选(Hit-to-Lead)”的周期从 5 年压缩至数月,但无法代替小分子或大分子在人类复杂生物学系统内的真实代谢和毒性反应。临床试验的“湿实验”依然是决定新药生死的最终过滤器。
- “名义总额”与财务敞口的现实落差
武田公布的数笔动辄“数十亿美元”的合作,本质上是制药行业典型的“里程碑给付(Milestone-heavy)”协议。公布的潜在总额包含极其苛刻的后期临床推进和商业化销售提成。实际上,武田的首付款(Upfront Payment)仅占其中很小一部分。这种财务结构虽然降低了武田当期的现金流压力,但也说明 AI 合作方在很大程度上承担了研发中途夭折的风险。
- “脏数据”与“非结构化”死结
OpenFold3 等数据共享联盟虽然在一定程度上缓解了数据荒,但大药企数十年来积累的实验数据大多是非结构化的(如纸质记录、非标准化的PDF、不同实验室环境下的偏差数据)。如何将这些“脏数据”清洗并转化为 AI 可读的结构化语料,其治理成本和时间成本往往被外界严重低估。
- 内部多平台的整合摩擦
同时对接四五个底层逻辑完全不同的外部 AI 平台,武田内部的研发部门(R&D)面临着严峻的“接口兼容”挑战。如果缺乏统一的数据中台和跨学科评估团队,外部源源不断生成的虚拟化合物将极易在内部研发管线中造成“消化不良”,导致管理复杂度呈指数级上升。
五、 范式转移:从“拥有算法”到“整合能力”
为什么武田不选择自建闭环的 AI 平台?
在硅谷和张江,开源大模型与算法框架的获取门槛正在以月为单位急剧下探。在这样的技术迭代速度下,对于一家拥有数万名员工、决策链条冗长的大型 MNC 而言,内部自建一支世界级 AI 团队的机会成本和组织折旧率高得惊人——当你的团队刚训好一个模型,外部的开源社区可能已经发布了代际领先的解决方案。
制药工业竞争的终极维度,从来不是“谁拥有更完美的底层算法”,而是“谁能最快将最合适的工具,应用到具体的生物学难题上”。武田的这场AI重构,本质上是一场组织形态的降维打击:
传统大药企:重资产、全产业链闭环、自我开发、缓慢迭代。
武田式AI原生研发体:轻量化靶点验证、全球算法集成、模块化拼装、快速纠错。
结语
这场 240 年草药铺与前沿算法的联姻,是跨国药企在后专利壁垒时代一次惊心动魄的自我救赎。
它向行业论证了一种可能:面对专利悬崖和债务承压,药企不需要成为一家科技公司,但必须成为一个能随时接入全球最强算力与算法的“产业操作系统”。
这场豪赌的最终结局,取决于英矽智能、Nabla 等生态伙伴的分子在未来 2-3 年内能否顺利通过临床 III 期的考验。但这套“与其追赶模型,不如连接生态”的研发范式重构,已经无可挽回地改写了现代制药工业的成长公式。
AI医疗 · 用最笨的方法做最扎实的内容
本文不构成任何投资建议或医疗建议。