美国AI医疗世界最强?五把标尺量完:三个"是",一个"未必",一个"无法证明"
一个事实:按可核查的硬指标,美国是AI医疗产业无可争议的第一极——FDA(美国食品药品监督管理局)累计授权1,524款AI医疗器械(截至2026年3月),AMA(美国医学会)调查显示医生使用率三年内从38%升至81%,2025年数字健康风投142亿美元,其中54%的资金流向AI企业,AlphaFold拿了诺贝尔化学奖。
一个边界:同一批证据的另一面是——最强的大模型开放式诊断准确率只有52.1%,不及专家医生。81%的使用率是"广覆盖、浅渗透";而"AI让美国人更健康了吗"这个问题,目前没有证据能给出肯定回答,反证倒有不少。
一个判断:"美国AI医疗是不是世界最强",取决于你用哪把标尺量——源头创新和监管制度:是。临床真实世界表现:未必。国民健康收益:无法证明。
这篇文章不喊结论。它只做一件事:把"最强"拆成五把可以验证的标尺,逐一把证据摆给你看,最后给出一个可以被推翻的答案。
五把标尺,先给答案速览
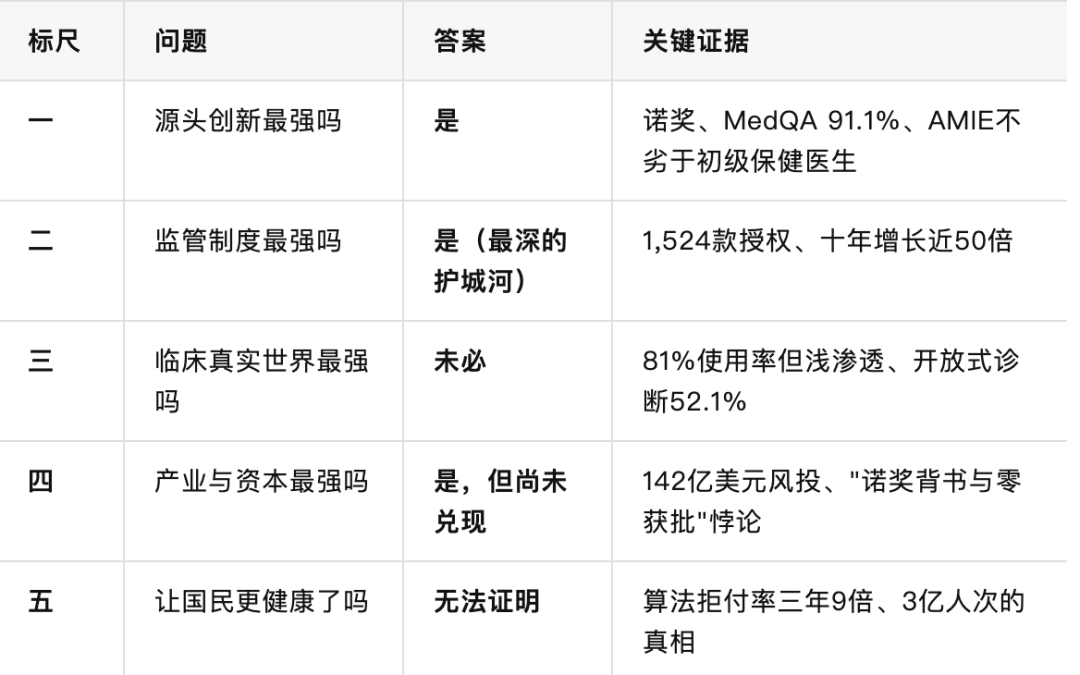
(本文所有证据均来自公开可核查的信源,完整信源清单见文末。)
开篇:一个问题,五把标尺
"美国AI医疗世界最强"——这几乎是行业的默认共识。但三个经常被混用的数字提醒我们,这个共识需要检验:
截至2026年3月,FDA累计授权1,524款AI医疗器械,十年增长近50倍。
美国医生AI使用率达到81%,是医疗史上最快的一次技术扩散。
每周超过3亿人次向ChatGPT提出健康问题,七成发生在诊所下班之后。
这三个数字都很惊人,但它们回答的是三个完全不同的问题:第一个说的是制度,第二个说的是采纳,第三个说的其实是体系失灵——人们深夜问AI,部分是因为看不起、约不上真人医生。把它们打包成一句"美国最强",是传播,不是研究。
所以本文换一种问法。"最强"不是一个单一事实,而是一组需要分别验证的命题。我们把它拆成五把标尺——源头创新、监管制度、临床真实世界、产业与资本、国民健康收益——每一把都用公开可核查的证据测量,每一把都给出限定性回答。最后你会发现:标题那个问题的答案,是"分层的是与不是"。
标尺一:源头创新,美国最强吗?——是
这是五把标尺里答案最干净的一把。
1、三次浪潮
美国AI医疗并非一夜爆发,而是经历了清晰的三次浪潮。
第一次(1970s—1990s)是专家系统时代:斯坦福的MYCIN试图用规则库诊断细菌感染,但因无法处理医学知识的不确定性和上下文复杂性而止步实验室。
第二次(2010s)是深度学习时代:算力、GPU(图形处理器)与电子病历普及催生了影像AI的黄金期。2017年Esteva等人证明CNN(卷积神经网络)识别皮肤癌可与皮肤科医生比肩;2018年FDA通过De Novo路径授权IDx-DR,成为全球首个无需医生介入即可自主做出诊断的AI系统(糖尿病视网膜病变筛查),其关键性试验灵敏度87.2%、特异度90.7%,均超过预设优效终点。
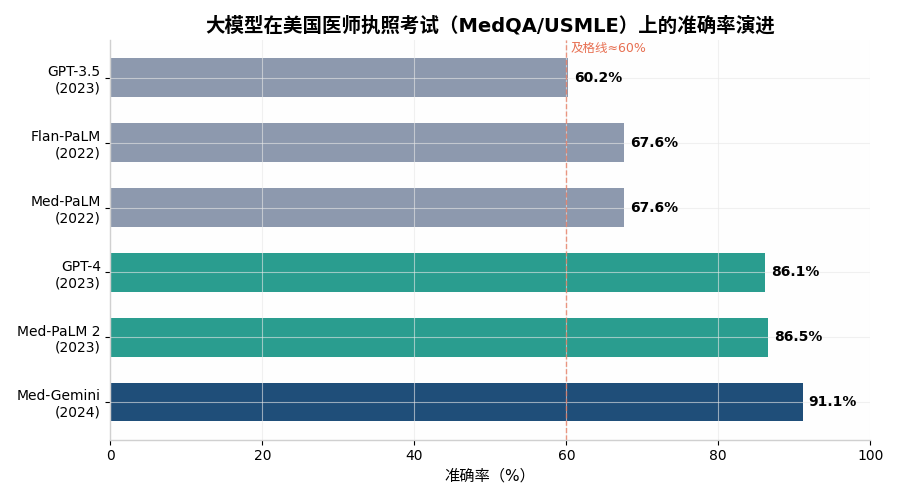
第三次(2022年至今)是基础模型与智能体时代:ChatGPT的出现把AI从"单一任务工具"变成"通用临床语言接口"。能力跃迁速度可从美国医师执照考试(MedQA)成绩直观感受:2022年Flan-PaLM为67.6%,2023年GPT-4与Med-PaLM 2双双越过86%,2024年Med-Gemini达91.1%;Med-PaLM 2的答案在医生盲评的9个维度中有8个被偏好于真实医生的答案。
三年时间,机器在医学知识考试上从"勉强及格"走到了"超越多数执业医生"。
2、Watson的幽灵:一堂价值百亿的失败课
理解今天美国AI医疗的成熟,绕不开IBM Watson Health的失败。
这个曾在2011年《危险边缘》击败人类冠军、被定位为"治愈癌症登月计划"的系统,最终在2022年以约10亿美元的价格被卖给私募基金Francisco Partners(仅为累计投入的零头),重组为Merative。
其失败原因构成了今天行业的事实共识:以营销代替临床验证(MD安德森癌症中心(MD Anderson)的6,200万美元项目无果而终)、用合成病例和单一机构数据训练导致推荐脱离真实世界、试图一上来就攻克肿瘤这一最难问题、以及把系统包装成"替代医生的神谕"而非辅助工具。
Watson的遗产是深刻的行业心智转变。今天成功的美国医疗AI公司几乎都反其道而行:从文书、分诊、排班等"小切口"起步;让临床医生深度嵌入产品开发(Abridge由医生创立、Hippocratic AI让临床人员30分钟内自建智能体);追求可解释与证据链接而非黑箱权威(OpenEvidence只基于同行评议文献作答,Abridge的每句话可回溯到原始录音)。
可以说,美国AI医疗当前的务实主义,是用Watson的学费换来的。
3、今天的顶点:诺奖与临床前沿
2024年诺贝尔化学奖授予AlphaFold的创造者Hassabis、Jumper与蛋白质设计先驱Baker——AI首次以科学突破本身获得诺奖;AlphaFold数据库已免费开放超2亿个蛋白质结构预测,被190多个国家的300多万研究者使用,其中超三成研究聚焦疾病机制。2024年5月发布的AlphaFold 3把预测范围扩展到DNA、RNA与配体相互作用,为"数字生物学"奠基。
前沿正在快速移动。Google的AMIE系统2026年发表于《Nature》的研究中,在100个跨越三次就诊的模拟慢病管理案例上,其整体管理推理被评定为不劣于21名认证初级保健医生,且在检查与治疗建议的精确性、指南依从性上得分更高。尽管仍是模拟环境,Google已启动与Included Health的全国性虚拟照护研究和与Beth Israel Deaconess的临床可行性研究。
从"一次性诊断对话"到"跨多次就诊的连续病程管理",这是大模型医学能力评估的范式升级,也预示下一阶段的竞争焦点。
标尺一小结:从专家系统到基础模型,三次浪潮都发源于美国;AI首次以科学突破本身获得诺奖;大模型在医学知识考试上三年从"勉强及格"走到"超越多数执业医生"。在源头创新这把标尺上,"美国最强"是一个事实判断。但请注意,这把标尺测量的是能力——能力能不能转化为制度、临床和人的健康,是后面四把标尺的事。
标尺二:监管制度,美国最强吗?——是,而且是最深的护城河
1、器械端:1,524款授权背后的制度机器
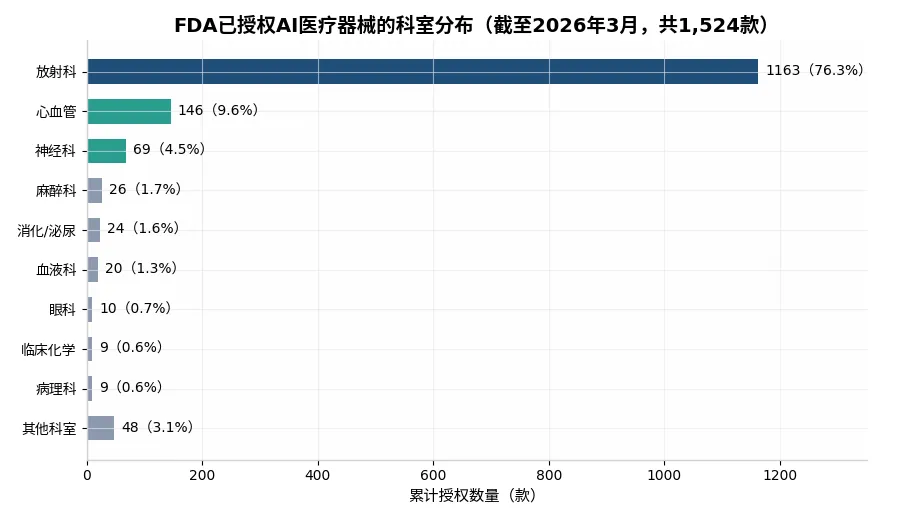
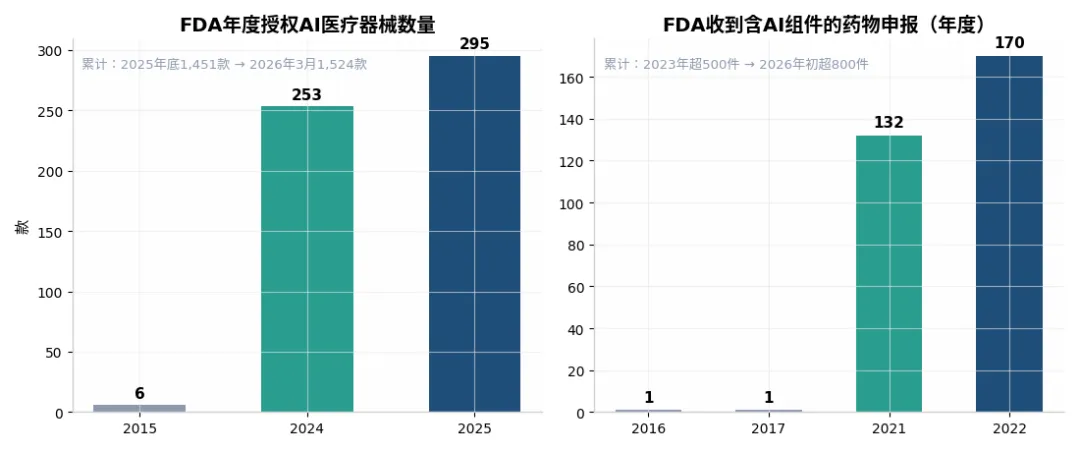
FDA的AI/ML医疗器械清单是全球观察医疗AI产业化最权威的晴雨表。数字本身就是一部加速史:2015年全年授权6款,2024年253款,2025年295款(同比增长16.6%),截至2025年底累计1,451款,到2026年3月30日已达1,524款。
结构上呈现"一超多强":放射科以超1,100款(约76%)占据绝对主导,心血管(146款)、神经科(69款)分列其后。但2026年4月新授权中放射科占比已降至56%,胃肠、眼科、麻醉等科室快速补位,标志着技术外溢进入第二阶段。
比数量更重要的是制度设计的精细度。约97%的AI器械通过510(k)"实质等同"路径获批(仅证明与已上市产品相当,不证明临床优越性),De Novo占2%—3%,最严格的PMA(上市前批准)不足1%;2025年授权中62%是纯软件(SaMD)。
这一结构体现了FDA的务实平衡:用低风险路径快速放行辅助型工具,把严格证据要求留给自主诊断类高风险产品(如IDx-DR走的就是De Novo并附带前瞻性临床试验)。
2026年1月,FDA发布临床决策支持(CDS)软件最终指南,进一步厘清了哪些软件功能构成"器械"、哪些不属于监管范围——规则的确定性本身就是产业竞争力。
2、药品端:从每年1件到800件的审评革命
药品领域的AI渗透同样可观。FDA药品审评与研究中心(CDER)收到的含AI/ML组件的申报,2016和2017年每年仅1件,2021年132件,2022年170件,2016—2023年累计超500件,到2026年初累计已超800件;治疗领域以肿瘤(约27%)居首,其次为精神科和消化科。
面对指数级增长,FDA于2025年1月发布史上首份药品AI指南草案,提出基于"使用场景(COU)"的七步可信度评估框架——同一算法用于标记生产异常只需轻量验证,用于支持临床安全性声明则需完整独立评估。
2026年1月,FDA更与欧洲EMA联合发布药品AI研发十条共同原则,两大监管机构首次在AI问题上统一话语体系。
3、监管者自身的AI化:Elsa实验
美国监管的独特之处还在于"监管者亲自下场用AI"。
2025年6月2日,FDA提前近一个月在全机构上线内部大模型工具Elsa(底层模型未公开披露,部署于AWS GovCloud,官方称不使用企业申报数据训练),用于加速临床方案审评、汇总不良事件、比对标签、生成数据库代码和筛选检查对象。局长Makary宣称有审评员反馈"过去两三天的活儿现在六分钟完成",并同步推出"局长国家优先审评券"(CNPV),将部分药物审评从10—12个月压缩至1—2个月。
但Elsa也是一面诚实的镜子:多名FDA员工向媒体反映工具会"自信地幻觉"——编造研究、错误引用法规、甚至答不出现任局长是谁,输出需大量人工复核。
这场"监管机构自己的生成式AI实验",把全行业面临的能力—可靠性矛盾浓缩进了一个象征性样本:即便是世界上最重要的药品监管机构,也必须在效率诱惑与准确性红线之间摸索护栏。此外,FDA还计划用AI计算模型预测毒性以替代部分动物试验,监管的AI化仍在向深处推进。
4、支付报销:批准容易、买单难
监管放行只是商业化的一半,另一半是支付。
CMS(联邦医保)的支付工具箱——门诊的CPT(现行操作术语)编码、住院的DRG(按病种分组付费)与新技术附加支付(NTAP)、门诊过渡性支付(TPT)——为AI产品提供了有限通道,但整体覆盖极不均衡。
一项对110亿条医保报销记录(claims)的分析发现,2018—2023年间仅有两个AI应用的年报销量破万:冠脉CT-FFR评估(67,306次)和糖尿病视网膜病变AI筛查(CPT 92229,15,097次),而FDA清单上躺着上千款获批AI产品。
"获批—收费—规模化"的漏斗极为陡峭:大量影像AI被打包进既有服务项目无法单独收费;环境式病历则完全没有医保专项支付,只能由医疗机构自掏腰包(靠节省的医生时间和减少离职来回本)。
行业向厂商支付的医生关系也初现雏形:一项基于Open Payments数据的分析称,心脏电生理科医生中74.9%曾收到AI器械厂商的相关支付,提示商业化渗透已深入到专科网络。
标尺二小结:制度层面,美国不仅是第一,还在输出标准(FDA-EMA联合原则、全球参照的器械清单)。但这把标尺有自己的边界,文章已经诚实摆在那里了:“批准容易、买单难”——监管护城河挡不住支付漏斗,上千款获批产品只有两款年报销破万。制度最强,不等于商业化自动发生。
标尺三:临床真实世界,美国最强吗?——未必
这是全文最重要的转折。前两把标尺测量"能不能",这把标尺测量"真到了诊室里,行不行"。
1、采纳率:医疗史上最快的一次技术扩散
先看整体水位。行业调研口径约80%的美国医院报告在至少一个临床或运营职能中使用AI。
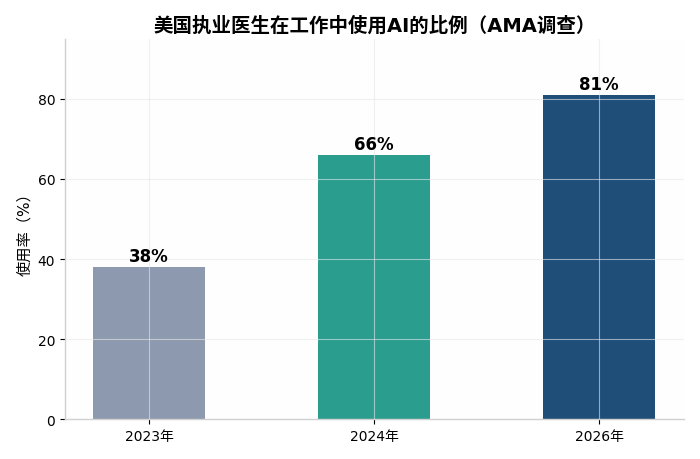
AMA连续调查显示,医生个人使用率从2023年的38%升至2024年的66%、2026年调查的81%(2026年调查覆盖近1,700名医生)——非使用者比例相应从62%降至19%。对以保守著称的医疗行业而言,这是异常陡峭的扩散曲线。
驱动因素非常集中:57%的医生认为AI最大机会是"消灭行政负担",其次是文档处理和随访管理。
但水位之下分布极不均匀:据行业调研,真正在临床核心诊断中"持续高成功率"使用AI的机构不足五分之一,使用重心仍在影像科和富裕的都会区学术医学中心。
“广覆盖、浅渗透”是当前采纳格局的准确写照。
2、影像与分诊:最成熟的战线与一则警示
影像AI是美国临床AI的"老战场",价值主张已从"比医生看得准"转向"让流程快几分钟"。
脑卒中分诊是标志性场景:Viz.ai的LVO(大血管闭塞)检测系统2018年获批后,单中心研究显示进门到穿刺时间从206.6分钟缩短至119.9分钟(-86.7分钟),多中心数据平均缩短31分钟,加州大学戴维斯分校(UC Davis)的院间转诊"进门—出门"时间从202分钟降至109分钟——在"每分钟延误损失4天残疾调整生命年"的卒中救治里,这是实打实的临床价值。
然而,2023年发表在美国医学会杂志子刊《JAMA Neurology》上的一项随机对照试验,给这股热情泼了一盆冷水:AI分诊确实让患者从进急诊室到开始手术的时间缩短了11.2分钟,但90天后,患者能不能生活自理,两组没有显示出明显差别——AI组的数据略好,但波动范围太大,无法判定是真有效还是巧合。
一句话说透:AI已被证明能让手术开始得更快,但还没有被证明能让患者恢复得更好。这正是整个分诊AI行业最大的一笔"科学欠账":流程确实变快了,但患者结局变好了吗?至今悬而未决。而美国学术界愿意自己花钱做这种"泼冷水"的试验,恰恰是它自我纠偏能力的体现。
类似地,眼科自主筛查的成功(Johns Hopkins部署IDx-DR后糖网筛查依从率提升7.4个百分点,对照组反而下降)证明:只有当影像标准化、疾病定义清晰、假阴性代价低时,自主AI才真正成立。
3、环境式AI病历:第一个现象级品类
如果说影像AI是上一个十年的故事,那么"环境式AI病历"(Ambient AI Scribe)就是这个十年的爆发点。
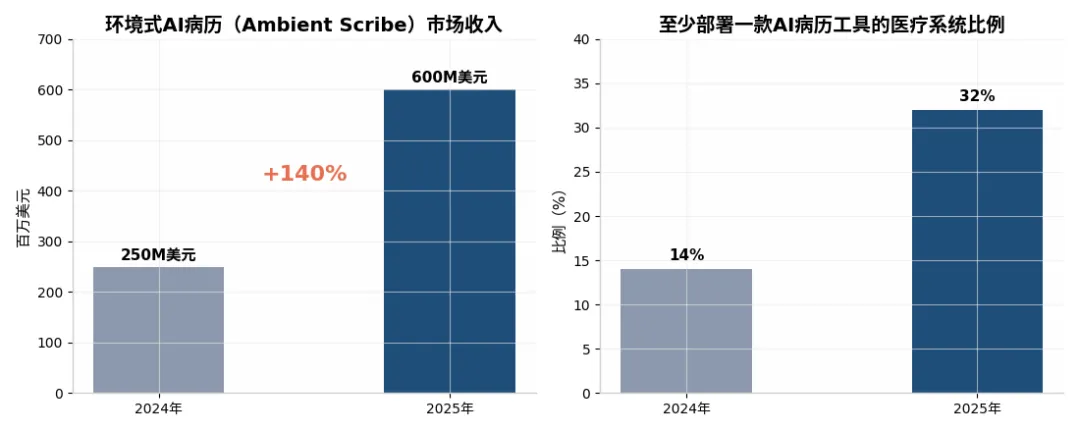
医生在诊室与患者自然交谈,AI在后台实时生成结构化病历——这个简单构想2025年创造了约6亿美元收入(2024年仅约2.5亿,+140%)。
部署AI病历工具的医疗系统比例一年内从14%升至32%,约三分之一的美国医生已可使用,使用Epic系统的医院中三分之二已经接入;美国医院协会预测2026年底覆盖率将过半。
效果证据喜忧参半但整体积极:《JAMA》多中心研究显示医生每8小时诊疗节省约16分钟文书时间;Emory Healthcare报告医生文档相关幸福感提升30.7%;Abridge在UPMC向5万名临床人员开放后月活跃率达85%。
竞争格局则是理解美国AI医疗产业活力的最佳切片:
- 微软旗下Nuance DAX凭历史装机量(行业估计约占三分之一份额)深度嵌入Epic;
- 医生创立的Abridge估值53亿美元、服务250多个医疗系统、处理超1亿次医患对话,蝉联KLAS(医疗IT权威评级)最佳;
- Ambience(估值12.5亿美元)主打专科深度;
- 2025年8月Epic亲自下场推出原生AI病历"Art"(其母公司覆盖3,620家医院、3.25亿患者档案),市场传言其定价激进(低至每医生每月80美元的说法未经公司证实),被业内称为"分水岭时刻"。
平台巨头与独立厂商的攻防战刚刚开始。
4、临床决策支持:OpenEvidence奇迹
一个2022年才成立的公司,三年多时间拿下76万注册医生、每月1,800万次临床咨询、超过40%的美国医生每天使用、估值120亿美元——OpenEvidence的崛起是2025—2026年美国AI医疗最惊人的商业故事。
它的打法极其简单:只基于《新英格兰医学杂志》(NEJM)、JAMA等同行评议文献(与这些期刊有内容合作)回答临床问题,对认证医生免费,靠药企广告变现(CPM,即每千次广告展示成本,高达70—150美元;2026年1月年化收入已达1亿美元)。免费模式绕开了医院漫长的采购周期,直接实现了"病毒式"医生采纳。
它与UpToDate(专家订阅制,7,600多名作者)和DoxGPT(医生网络+实名同行审核)之间的"临床AI三国杀",本质是三种信任架构之争:机构权威、证据溯源与同行背书。
5、患者智能体与手术机器人:两条纵深战线
在患者侧,Hippocratic AI(估值35亿美元)代表了从"帮医生记录"到"替系统联系患者"的跃迁:其AI智能体承担预约、用药提醒、慢病随访、出院后跟踪等任务,15个月内签约6国50多家大型机构;临床人员可在30分钟内构建一个新智能体原型,每个智能体须经安全测试才可复用——直接对准2030年全球1,000万医护缺口的劳动力危机。
在手术室里,美国AI医疗呈现出"隐形冠军"形态:Intuitive Surgical的达芬奇系统2025年第四季度跨过累计2,000万台手术的历史门槛,全年完成约320万台,收入约100.6亿美元(+21%);新一代da Vinci 5集成力反馈与数据洞察,一年内装机超1,200台、完成27万台手术,美国单机利用率比上一代Xi高11%。
随着美敦力Hugo(据公司公告,2025年12月获FDA首个适应证)和强生Ottava(已提交De Novo)入场,手术机器人正从"一家独大"进入"数据与AI生态"竞争的新阶段。
6、系统级部署:Mayo与Epic的两种范式
顶尖医疗机构已把AI从单点工具升级为组织能力。
Mayo Clinic(梅奥诊所,常年霸榜全美医院第一):设立内部AI中心,在影像(自动勾画解剖结构、量化肿瘤)、机会性筛查(从常规CT中识别高冠脉钙化积分并自动核查患者是否已接受预防治疗,发现被漏掉的心脏病风险)、乃至手机照片识别手术切口感染(90%准确率)等场景多点开花,并通过孵化和分拆公司实现模型商业化。其领导层公开提出从"管线"走向"平台"——让AI持续而非一次性地改善健康。
另一极是Epic(美国最大电子病历厂商):这家覆盖全美约42%医院市场的EHR(电子病历)巨头把AI做成操作系统级功能——病历Art、术前摘要Insights(月调用1,600万次)、收入周期Penny(已在200多个系统将编码类拒付降低20%以上)、患者端助手Emmie;俄亥俄Christ Hospital借助其影像AI将肺癌早期检出率做到69%,显著高于全国平均的46%。
当渠道霸主亲自下场,AI医疗的分发逻辑已被永久改变。
7、转折:三个无法回避的裂痕
2025年发表于《npj Digital Medicine》的83项研究荟萃分析显示:生成式AI模型的开放式诊断综合准确率仅52.1%(95%CI 47.0–57.1),与非专家医生无显著差异,但显著低于专家医生15.8个百分点;GPT-4o、Gemini 1.5 Pro、Claude 3 Opus等最强模型才刚达到与专家"无统计学差异"的水平。
这与考试表现形成鲜明对照:同一批模型在MedQA等选择题基准上轻松超过86%。选择题考的是知识检索,开放式诊断考的是病史采集、鉴别推理与不确定性管理,后者恰是AI的短板。
幻觉是结构性的。即便是最强模型也会编造文献与指南引用——FDA自己的Elsa工具都被内部员工吐槽"自信地幻觉";一项受控模拟(样本有限)发现两个未具名AI病历产品生成的病历中70%存在错误。
偏见是可测量的。商用胸片AI被证明存在显著的种族与性别诊断准确率差异,模型甚至学会利用医院标识等混杂变量"作弊"而非识别真实病理。
自动化偏见是监管者的核心关切。一项2026年6月发表于arXiv、调查了136名美国处方医生的研究得出了耐人寻味的结论——如果没有"校准置信度+逐级升级"机制,医生不会接受AI自主处方;换言之,临床信任是脆弱的:AI正确时它是效率,AI错误时它就是风险放大器。
这三个真相共同解释了为什么81%的使用率与47%医生要求"加强监管"可以并存:美国医生群体对AI的态度是"用起来,但不轻信"。
2021年一项外部评估发现,部署于数百家医院的Epic败血症预测模型漏掉了67%的败血症病例,且假阳性率惊人——而在此之前该模型已静默运行多年。
这一事件成为"专有、不透明、未经外部验证的临床AI"的标志性反面教材,也推动了模型审计、外部验证与上市后监测成为学术与监管共识。更深层的系统性问题是发表偏倚:成功案例被大量报道,失败模型无人问津,扭曲了整个行业对进展的感知。
标尺三小结:采纳速度世界第一,但"用起来"不等于"用得好"——省时间已被证明,改善结局尚未被证明;考试冠军,开放式诊断不及专家;头部机构多点开花,也有模型静默失效多年。在这把标尺上,诚实的回答是:未必。
标尺四:产业与资本,美国最强吗?——是,但集中且尚未兑现
1、市场体量:口径之争背后的真实量级
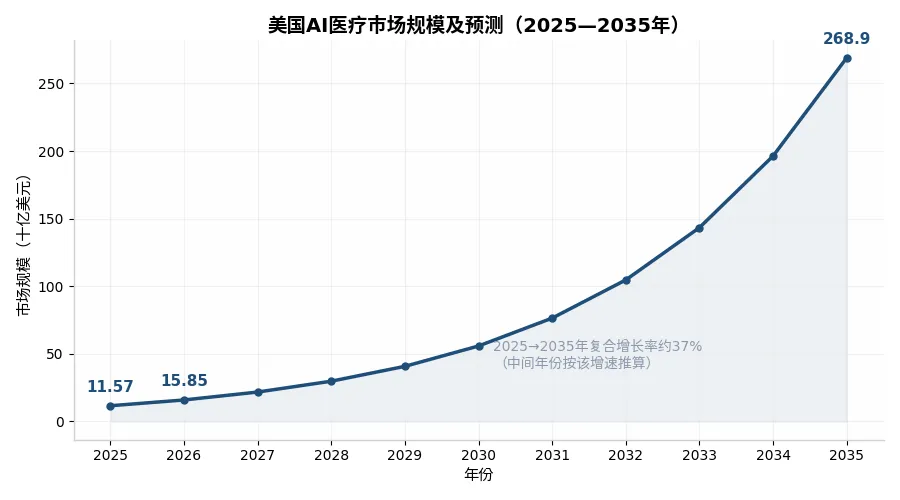
衡量美国AI医疗市场首先要面对"口径混乱"的问题:不同研究机构对"AI医疗"的界定(是否含机器人、软件服务、药物研发工具)差异巨大,导致2025年市场规模估计从115.7亿美元(Towards Healthcare)到227亿美元(Fortune Business Insights对2026年的预测)不等。
但无论采用哪个口径,两个结论高度一致:
其一,美国占据全球市场的四成以上,是第二名区域(欧洲,约110亿美元)的两倍左右。其二,增速惊人——主流预测给出的2026—2035年复合增长率为35.02%—36.97%,即每两年翻一倍多,到2035年美国市场将达到2,365亿—2,689亿美元的量级。
更有说服力的不是咨询公司的外推曲线,而是产业行为的拐点信号。Menlo Ventures(一家美国的风险投资公司,成立于 1976 年,是硅谷历史最悠久的 VC 机构之一)对700多家医疗系统、门诊、支付方和生命科学企业决策者的调研发现:医疗健康这个4.9万亿美元的行业(占美国经济五分之一,却只占软件支出的12%)采用AI的速度已是整体经济的2.2倍。
2025年医疗机构的AI支出约14亿美元,是上一年的近三倍,且大部分流向生产环境而非试点。同年企业级生成式AI整体投资增长两倍至370亿美元,其中垂直行业解决方案以医疗健康居首。
这意味着:AI医疗在美国的角色已从"创新实验"变为"运营基础设施"。
2、结构特征:谁在买单,买什么
从结构看,美国市场呈现三个鲜明特征。
第一,买方以医院和医疗系统为主,占终端用户约50%,诊断应用占应用层约35%份额,云端部署占65%。
第二,钱主要花在"省人"而非"看病"上,医疗文书(约6亿美元)与收入周期管理(RCM,约4.5亿美元)合计占医疗机构AI支出的大部分,二者瞄准的是行政负担而非临床决策。
第三,初创企业拿走了绝大部分增量,Menlo的调研显示85%的医疗生成式AI支出流向初创公司而非传统厂商,这是医疗IT史上罕见的"颠覆者红利"。
值得注意的是宏观效率账:行业分析估计,AI最终可为美国医疗系统每年消除2,000亿—4,000亿美元成本(自动化、分诊、减少并发症与再入院),其中仅行政成本就有约200亿美元的中期下降空间。在一个人均医疗支出全球最高、行政成本占四分之一的国家,这是AI叙事最坚硬的底层逻辑。
3、资金的量级与结构
2025年美国数字健康风投达142亿美元(同比+35%,2022年以来最高),其中54%流向AI企业(上年为37%);全年26笔超亿美元巨型交易占资金总额42%,诞生15家新独角兽;AI企业平均融资额比非AI企业溢价19%,C轮溢价高达61%。
Crunchbase(全球最大的初创公司与创投数据库,相当于创业圈的"LinkedIn + 天眼查")口径下,2025年前三季度AI医疗赛道融资即达107亿美元,超过2024年全年。2026年上半年热度不减:数字健康融资74亿美元,20笔巨型交易吸走45%的资金。
并购市场同样活跃——2025年数字健康领域的并购达195起(+61%),且66%的收购方是数字健康公司自身,行业整合进入内生循环。
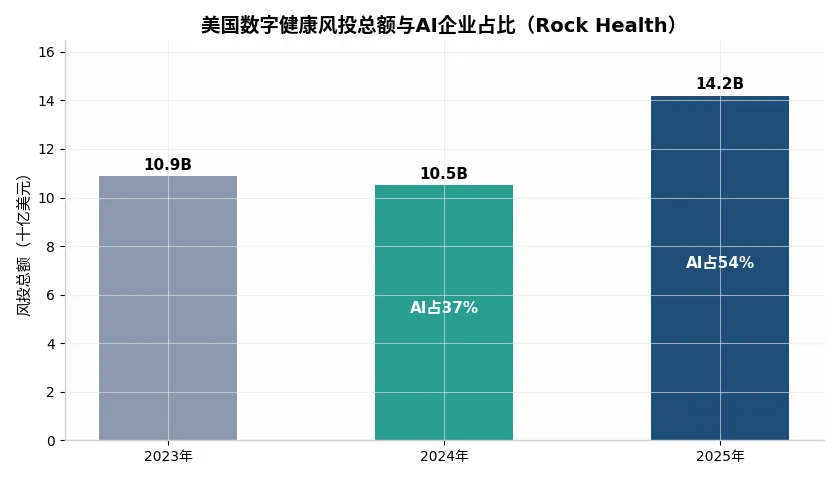
OpenEvidence(临床知识平台)约120亿美元、Abridge(临床文档AI)约53亿美元、Hippocratic AI(患者对话AI)约35亿美元、Ambience(专科文档AI)约12.5亿美元、Suki(语音助手)约7亿美元(;药物研发端Xaira Therapeutics(AI制药公司)以超10亿美元A轮创纪录,Isomorphic(AI制药公司)传闻估值140亿—260亿美元。
a16z(顶级风投)、红杉、Kleiner Perkins(顶级风投)、Thrive(风投机构)、Lightspeed(风投机构)等一线基金在赛道内进行多公司、多轮次的组合式下注,Kaiser Permanente(美国大型医疗集团)、Mayo Clinic(美国顶级医院)、UnitedHealth(美国最大健康保险集团)旗下Optum(健康服务子公司)等产业资本则以"投资人+试验场"双重身份入场——医疗机构直接投资并部署自己参股的AI公司,成为美国独有的产融闭环。
4、科技巨头的四条路线
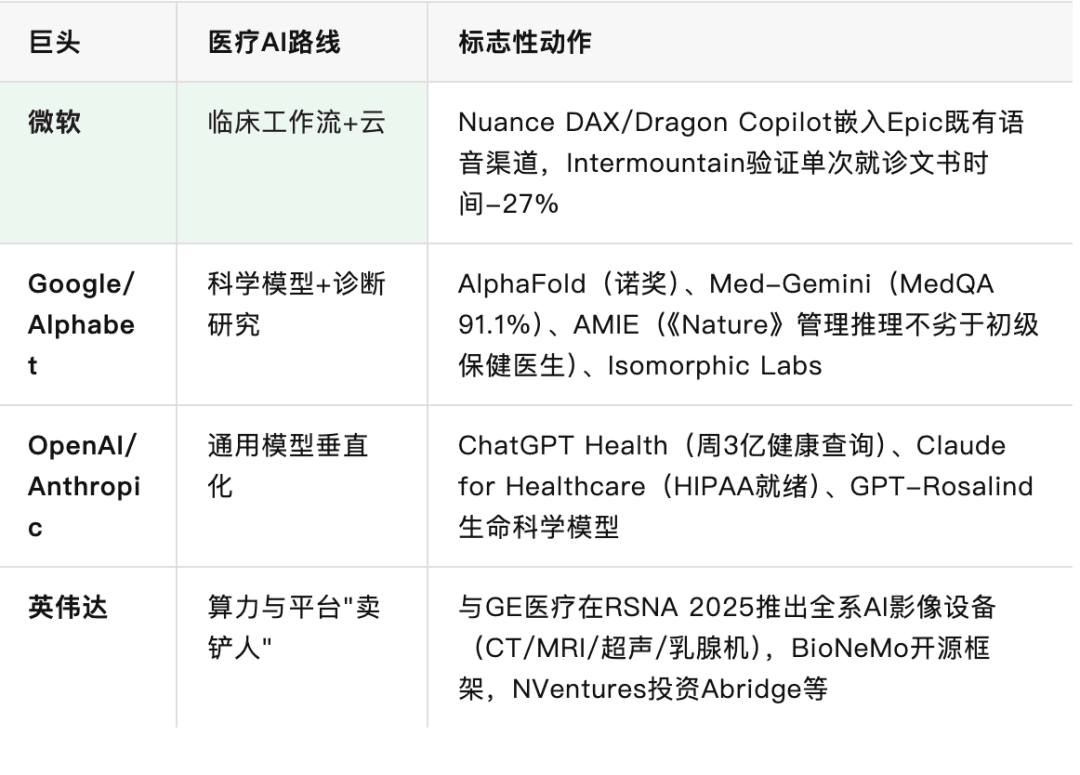
巨头之外,医疗贡献了全球约三分之一的数据却长期只利用了极小一部分——基础设施碎片化的现状,恰恰是算力厂商与云厂商把医疗视为下一片高地的根本原因。
值得注意的是生成式AI医疗的独立市场规模还很小(2025年全球约18.4亿美元),但已孵出8家独角兽、预计2034年达216亿美元——它更像是嵌在上述各条战线中的"技术横切层"而非独立赛道。
5、AI制药:标尺一与标尺四的正面碰撞
AI药物研发是美国(及其延伸的英美AI生态)最具科学光环的战线。
临床端则接连迎来标志性事件:英矽智能(Insilico Medicine,一家美国孵化、波士顿/香港双总部、研发深度扎根中国、香港上市的全球化公司)的rentosertib(ISM001-055)——靶点由生成式AI发现、分子由AI设计——2025年在《自然·医学》(Nature Medicine)发表IIa期结果,60毫克剂量组12周用力肺活量平均改善+98.4毫升,安慰剂组为-20.3毫升,成为首个经受住高水平同行评审的生成式AI药物概念验证;该项目从启动到进入人体试验仅约18个月,传统路径需4年左右。
2026年7月,这款药正式启动III期临床试验:计划在全国47个研究中心招募320名患者,以52周肺功能下降速率为主要终点,由北京协和医院徐作军教授牵头、钟南山院士等任联合牵头研究者。这是全球首个进入注册性III期试验的"端到端AI"药物。不过要守住一个边界:IIa期的疗效信号来自71人小样本的次要终点,III期关键数据预计2029年才读出——对"AI制药能否兑现"的真正考验,现在才刚开始。
产业整合同步加速:Recursion(AI制药公司)与Exscientia(AI制药公司)于2024年11月合并,携带10多个自有管线与罗氏、赛诺菲、拜耳、默克的合作;DeepMind(谷歌AI实验室)孵化的Isomorphic Labs(AI制药公司)获Thrive Capital(风投机构)领投6亿美元,与礼来、诺华合作总额近30亿美元,Hassabis(DeepMind创始人)公开表示其首批AI设计药物将于2026年底前进入临床试验。
但这条战线也最能说明"美国AI医疗水平"的复杂性:截至2026年中,全球尚无任何一款AI原生发现平台产出的药物获批上市。
Recursion的REC-994——一度被视为AI药物研发的"招牌案例"——2025年2月完整数据确认疗效平庸,需更大规模III期试验,直接打击了"AI能从源头提高成功率"的叙事。
行业数据显示AI设计药物的I期成功率约80%—90%(传统为40%—65%),但I期只测安全性,真正的考验——II/III期疗效——尚无答案。Isomorphic估值传闻高达140亿—260亿美元却无一个在研临床项目;Polar Capital(欧洲最知名的科技/医疗主题主动型基金之一)等机构直言:"科学工具令人印象深刻,但行业尚未展示其实施带来的实质收益"。
真正跑通商业闭环的是"卖水人":Tempus AI(美国AI医疗领域最大的平台型公司)把基因组测序+临床数据+AI分析做成精准肿瘤学基础设施,2025年收入12.7亿美元,合作覆盖95%的头部肿瘤药企;最新市场数据显示其市值约94亿美元、TTM(最近12个月)收入约14.3亿美元(同比+21.6%),是AI医疗领域少有的具备真实规模收入的上市公司。
一条可能的产业规律正在显形:在药物研发这个超长周期领域,数据与分析服务的现金流先于"AI发现的神药"兑现。
标尺四小结:资金量级、产业层级、巨头生态,美国都是第一。但注意那个悖论——标尺一已经证明了"科学最强",这里的证据却显示:截至2026年中,全球尚无一款AI原生发现平台产出的药物获批上市。科学最强 ≠ 产业兑现。目前真正跑通商业闭环的,是Tempus AI这样的"卖水人",和文书、编码这类"省人"工具——现金流先于"AI神药"兑现,这是理解美国AI医疗产业的真实水位线。
标尺五:它让美国人更健康了吗?——无法证明,反证还不少
这是最重的一把标尺,也是最少被认真问的一把。美国AI医疗最具社会学意义的变化发生在诊室之外。
OpenAI披露:全球每周超过3亿人次向ChatGPT提出健康相关问题(占全部消息的5%以上),每天超过4,000万人;其中每周160万—190万条涉及医保比价、理赔与拒付申诉,医疗资源匮乏的农村地区每周贡献约60万条;七成健康对话发生在诊所营业时间之外——当人们纠结"要不要去急诊"的深夜,AI成了第一入口。
2026年1月,OpenAI推出ChatGPT Health,用户可连接Epic、Oracle Health病历与Apple Health数据,获得基于个人检验报告的解读;产品由260多名医生历时两年、60万次输出评分参与训练,并配套医生撰写的HealthBench评估体系;2026年7月向全体美国成年用户开放。
Anthropic同月推出符合HIPAA(美国医疗隐私法规)要求的Claude for Healthcare(连接美国联邦医保局数据库、美国临床试验注册平台,瞄准预授权与临床试验运营);Google持续迭代Med-Gemini并开放MedGemma;OpenAI还在2026年4月发布了生命科学专用模型GPT-Rosalind。
三大模型厂商在三个月内集体进军医疗,标志着健康已成为通用AI的第一大垂直战场。
这股浪潮的暗面同样醒目:OpenAI披露每周超100万用户发送含明确自杀计划或意图信号的消息,公司面临至少一起非正常死亡诉讼;一位佛罗里达牧师起诉ChatGPT给出"近乎致命"的建议;伊利诺伊、内华达等州已立法限制AI充当心理治疗师。
耐人寻味的是,盖洛普民调显示美国人对医疗质量的评价降至24年新低、70%认为系统存在重大问题或已陷入危机——消费者拥抱AI医疗,与其说是技术信仰,不如说是对一个昂贵、难及、冷漠的体系的"用脚投票"。
美国AI医疗最黑暗的一页不在医院而在保险公司。
参议院常设调查小组委员会2024年10月报告揭示:联合健康(UHC)部署NaviHealth公司的nH Predict算法预测Medicare Advantage(联邦医保优势计划)患者的康复天数后,其急性期后照护预授权拒付率从2019年的8.7%升至2022年的22.7%,专业护理机构(SNF)拒付率从1.4%飙升至12.6%——三年九倍;算法给出的出院时间表常与主治医生的临床判断直接冲突。
2023年的一起集体诉讼更指控UHC明知该模型错误率高达90%(以被拒后又被推翻的比例计)仍用其推翻医生决定、拒绝老年患者必要护理;CMS数据显示被上诉的UHC预授权拒付中约80.7%最终被部分或全部推翻。
这个案例给全世界上了一课:AI在医疗里创造的效率,可以是共赢,也可以是零和——保险公司用AI省钱的速度,可能远快于医院用AI改善照护的速度;支付方省下的每一分钱,都可能来自患者被砍掉的治疗。
算法不透明、申诉窗口短(UHC商业险仅65天)、患者不知自己被算法拒付,构成了美国特有的"算法拒赔"治理难题,也直接催生了华盛顿州"AI不得作为拒付唯一依据"、阿拉巴马州"拒付必须由人做出"等一批州级反制立法。
问责与信任的拼图同样残缺:AMA(美国医学会)调查显示87%的医生要求数据隐私保证、87%要求不为AI错误担责、86%要求医疗责任险覆盖,47%把"加强监管"列为提升信任的第一诉求。
法律体系的回应是碎片化的州级实验——2025年47个州提出医疗AI法案,形成三种哲学:
- 禁止(伊利诺伊WOPR法:AI不得独立提供心理治疗,违者罚款1万美元;内华达AB 406罚款1.5万美元并延伸至学校)
- 披露(犹他HB 452:聊天机器人须明示AI身份并限制数据使用,同时给合规者安全港)
- 危机响应(加州SB 243:伴侣型AI须识别自杀意念并转介)
得州SB 1188要求医生必须审阅全部AI生成病历,特拉华HB 191则干脆规定AI不得持有或冒用医护执照。
联邦层面至今没有统一的医疗AI立法——美国在"创新先行、州法补位"的模式下,事实上把治理演化成了一场50个州的并行实验。
标尺五小结:每周3亿人次深夜问AI,与其说是技术信仰,不如说是对一个昂贵、难及、冷漠体系的"用脚投票";支付方用AI把拒付率三年抬高9倍;问责、保险、立法的拼图残缺不全。在"国民健康收益"这把标尺上,答案不是"不是",而是更严格的科学表述:现有证据无法证明——而且反证比正证多。
国际坐标:和谁比,比什么
把美国放进全球坐标系,"整体水平"才有标尺。
当前全球AI医疗呈三极格局:
美国强在源头创新与制度输出——全球最多的AI器械授权(1,524款,对比中国NMPA的百余款三类AI器械,统计口径不一)、最强的基础研究(诺奖级成果、《Nature》《JAMA》级临床证据)、最深的风险资本与最完整的产业层级。
中国强在政策驱动的规模化普惠落地——2025年11月五部委联合发文规范"AI+医疗",基层临床决策支持广泛覆盖,AI影像产品在放射、病理、超声科室全面渗透,但监管明确禁止AI独立做出最终临床判断。
欧盟强在规则先行——《AI法案》把医疗AI列为高风险类别,合规成本最高、落地速度最慢。
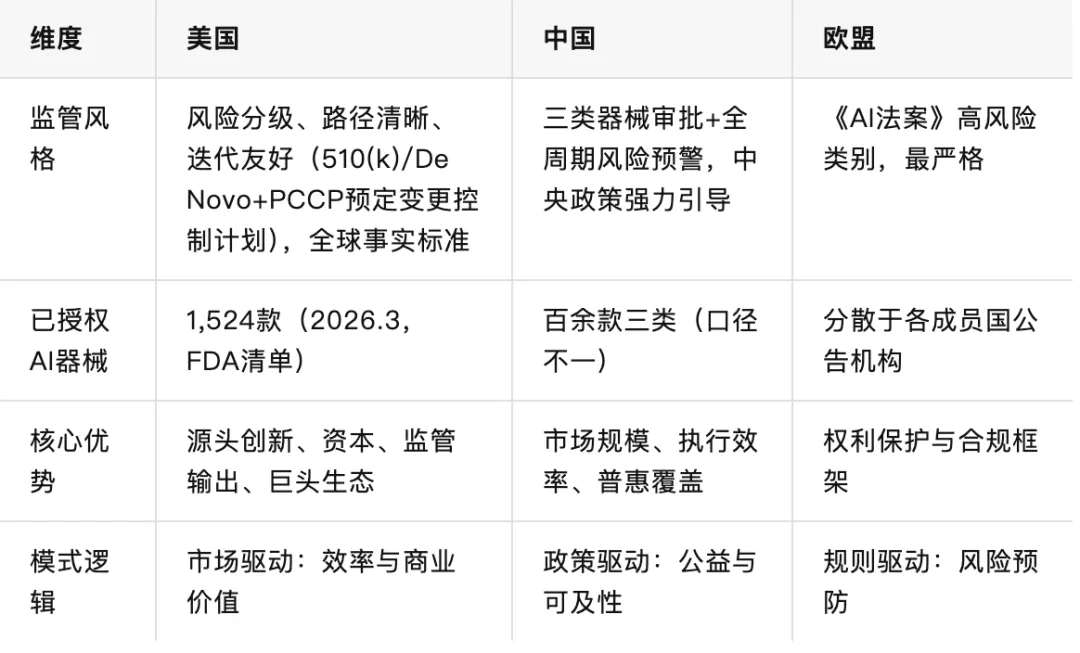
这份对比的启示是:美国的"整体水平高"并非均匀的高——它在前沿能力、商业化深度、监管成熟度上遥遥领先,却在基层可及性、支付公平、治理统一性上落后于自己的技术水位。
一个每周3亿人次向聊天机器人问诊的国家,同时也是唯一没有全民医保的发达国家;技术最先进与体系最不平等,在美国AI医疗身上是同一件事的两面。
终章:分层回答,与五个可能推翻本文的变量
回到标题的问题:美国的AI医疗真的是世界最强吗?
分层回答是:
- 在源头创新与监管制度上,是——这是多源数据支撑的事实判断,短期看不到挑战者;
- 在临床真实世界表现上,未必——采纳最快,但核心诊断场景尚未被征服,结局证据依然稀薄;
- 在国民健康收益上,无法证明——技术最先进与体系最不平等,在美国身上是同一件事的两面。
AI没有、也不会改变美国医疗体系的根本矛盾——它只是把这个体系的效率与不公平,同时放大到了前所未有的量级。
一篇研究笔记的收尾不该是口号,而该是可证伪的观察点。以下五个判断,同时也是五个"证伪信号"——如果它们的走向与预期相反,本文的结论就该被改写:
判断一:智能体(Agentic AI)是下一条主战线。 联邦健康高级研究计划局(ARPA-H)已启动为期39个月的ADVOCATE计划,目标是研发并部署首个获FDA授权的临床智能体AI——包括一个可自主调整预约、药物、饮食与运动的患者端智能体,外加一个持续监督其安全性与有效性的"监督者AI",二期将评估临床结局、成本与报销路径。与此同时,犹他州AI政策办公室已与Doctronic达成监管豁免协议,允许AI为该州患者续开低风险药物;2026年3月Legion Health获准在沙盒中续方精神类维持药物——AI处方权的破冰已经发生在美国。
判断二:从"辅助文书"走向"辅助判断"将伴随更硬的证据要求。 分诊AI"省时间但未证明改善结局"的证据鸿沟、生成式AI开放式诊断52%的准确率、以及FDA对AI药物申报的七步可信度框架,共同指向一个方向:下一阶段的竞争不再是模型能力,而是随机对照试验与真实世界证据。
判断三:支付与责任制度将决定渗透深度。 只要"获批—收费"漏斗依然陡峭(上千款获批产品仅2款年索赔破万),影像AI的商业化就会继续向文书、编码、预授权等"可计费、可量化ROI"的场景倾斜;而责任归属(医生、医院还是厂商为AI错误负责)将是未来五年医疗AI诉讼与立法的核心战场。
判断四:平台整合者将持续收割。Epic(美国最大电子病历厂商)亲自下场做AI病历并以激进定价搅局、微软把DAX(微软语音病历AI)嵌入Epic、OpenEvidence(临床知识平台)绕过医院采购直达医生。——分发渠道的掌握者(EHR(电子病历)巨头、通用模型厂商、医生网络平台)正在把独立AI厂商挤压向更深的专科与更宽的工作流。
判断五:美国的最大不确定性不在技术而在政治与治理。FDA(美国食药监局)在裁员的同时推进AI审评,Elsa(AI医疗平台)的幻觉争议未平,NIH(美国国立卫生研究院)预算面临大幅削减威胁,联邦统一立法缺位而州法拼图日益碎裂——技术曲线的陡度与治理曲线的平缓之间的剪刀差,是美国AI医疗最大的系统性风险,也可能是其他国家(尤其是拥有集中力量办大事体制优势的中国)缩小差距的窗口。
未来五年真正值得追踪的,不是美国能否造出更聪明的模型,而是它能否为足够聪明的模型建出配得上它的制度。到那天再回头量一次这五把标尺,答案或许就不一样了。
【聊聊】 你觉得五年后,"美国AI医疗世界最强"这个判断会被推翻吗?会 or不会——评论区聊聊你的理由。
本文基于截至2026年8月的公开信息撰写,所引市场规模数据来自不同研究机构的测算,口径存在差异,趋势判断仅供参考;内容仅用于一般信息与研究目的,不构成任何医疗、投资或法律专业建议。
信息来源(按标尺)
开篇与标尺一(演进史、源头创新)
- Esteva et al., Nature 2017(皮肤癌CNN);IDx-DR关键性试验(2018,De Novo)
- IBM Watson Health出售案公开报道(2022);MD安德森合作项目报道
- DeepMind官方博客(AlphaFold五周年、AlphaFold 3);2024年诺贝尔化学奖公告
- Google Research/DeepMind(Med-Gemini、Med-PaLM 2、AMIE);《Nature Medicine》2025(Med-PaLM 2);《Nature》2026(AMIE慢病管理)
标尺二(监管制度)
- FDA AI/ML医疗器械清单(截至2026年3月30日)及行业统计(Radiology Business、Innolitics)
- FDA药品审评与研究中心(CDER)公开披露(AI/ML组件申报数据)
- FDA药品AI指南草案(2025年1月);FDA-EMA药品AI研发共同原则(2026年1月)
- FDA官方新闻稿:Elsa上线(2025年6月2日);CNPV优先审评券
- Medical Economics、RAPS(Elsa准确性争议);CMS支付工具箱文献;110亿条CPT索赔分析(Health Affairs系研究)
- Open Payments数据分析(心脏电生理科医生支付)
标尺三(临床真实世界)
- AMA医生AI调查(2023/2024/2026年,2026年调查n≈1,700)
- 《JAMA Neurology》2023:AI卒中分诊阶梯楔形试验;Viz.ai单中心/多中心研究;加州大学戴维斯分校转诊数据
- Johns Hopkins IDx-DR部署研究(糖网筛查依从率)
- 美国医院协会(AHA)部署率预测;《JAMA》环境式病历多中心研究;Emory Healthcare报告;KLAS评级
- 各公司业绩披露与融资公告(Abridge、Ambience、Hippocratic AI、Suki、Intuitive Surgical、Epic、Mayo Clinic公开材料)
- OpenEvidence融资与运营数据报道(2026年1月D轮);UpToDate/DoxGPT行业评论
- 《npj Digital Medicine》2025:生成式AI开放式诊断荟萃分析(83项研究)
- arXiv:2606.25108(2026年6月,136名美国处方医生调查)
- 商用胸片AI种族与性别差异研究(Nature Medicine 2021等)
- 《JAMA Internal Medicine》2021:Epic败血症模型外部评估
标尺四(产业与资本)
- Fortune Business Insights、Towards Healthcare(市场规模与份额测算,口径存在差异)
- Menlo Ventures《State of AI in Healthcare 2025》《2025 State of Generative AI》
- Rock Health 2025年度数据(142亿美元风投、54%流向AI、独角兽与并购);2026年上半年数据;Crunchbase News
- 《Nature Medicine》2025:rentosertib(ISM001-055)IIa期结果
- Recursion-Exscientia合并公告(2024年11月);Isomorphic Labs融资公告(Thrive Capital,6亿美元);Polar Capital报告
- Tempus AI业绩披露;Yahoo Finance股票数据(TEM,截至2026年8月8日)
- AI Funding Tracker(头部公司估值)
标尺五(消费者端与治理暗面)
- OpenAI《AI as a Healthcare Ally》(2026年1月);TechCrunch(ChatGPT Health全美开放,2026年7月23日)
- Medical Economics(ChatGPT Health发布与相关诉讼);Anthropic官方发布(Claude for Healthcare);OpenAI官方发布(GPT-Rosalind,2026年4月)
- 盖洛普民调(美国医疗质量评价)
- 美国参议院常设调查小组委员会报告(2024年10月,nH Predict与预授权拒付)
- Estate of Lokken集体诉讼公开材料;CMS上诉推翻率数据
- 各州法案文本与追踪(伊利诺伊WOPR法、内华达AB 406、犹他HB 452、加州SB 243、得州SB 1188、特拉华HB 191;Manatt医疗AI政策追踪)
国际坐标与终章
- 中国NMPA三类AI器械公开统计(口径不一,取"百余款"保守表述);五部委《关于促进和规范"人工智能+医疗卫生"应用发展的实施意见》(2025年11月)
- 欧盟《人工智能法案》
- ARPA-H ADVOCATE计划招标书(2026年1月,39个月周期)
- 犹他州人工智能政策办公室(OAIP)官网(Doctronic试点、Legion Health沙盒协议,2026年3月)
- MedTech Dive(FDA裁员与政治环境追踪)