1200亿美金“体外诊断”赛道,AI正在重写“检验科”的底层逻辑
诊断(IVD)被誉为医生的「眼睛」。行业常引用一个数字:临床上约70%的医疗决策依赖IVD的检测结果——虽然口径不一,但方向是清晰的——这是一个千亿美元级别的全球市场。而在AI医疗的内容世界里,它几乎是隐形的。
所有人都在讲「AI看CT」「AI看病理」「AI看眼底」。检验科是什么?是那个抽了血然后把管子送进去的地方。没有人讲。
但AI正在进入这个地方。而且它带来的变化可能比影像AI更深远——因为检验数据是最接近临床决策的数据。CT告诉医生「这里有个阴影」,检验报告告诉医生「该用什么药」。
更关键的是数据。全球AI驱动的IVD市场正处于快速增长期,不同机构估计其规模在数十亿美元级别,年增速在15%至25%之间。这不是一个小赛道在加速——这是一个大产业在重构。
本文沿着IVD产业链的六个节点,结合全球范围内的实际案例,逐一拆解AI的介入深度、商业化成熟度和落地障碍。
一、凌晨三点的检验科,AI替你多“看了一眼”
一个三甲医院检验科一天处理几千份血常规。在多数医院,其中绝大部分结果完全正常。这些正常结果——没有医生会看,检验师直接审核发出。
AI自动审核系统已经在做这件事:正常结果AI自动发报告,异常结果推送给人工复核。这不是科幻,这是检验科目前AI落地最大的场景。罗氏的cobas infinity、雅培的AlinIQ、贝克曼的DxOne都内置了AI自动审核模块。
当血常规发现异常——白细胞太高、血小板太低——检验师会推一张血涂片,染色,放到显微镜下。然后他需要在数百个细胞中人工识别:这是什么细胞?有没有异常?比例对不对?迈瑞医疗的血球分析仪加上AI阅片机,已经可以自动完成这个过程。Sysmex和Beckman Coulter也在推进类似的功能。
凌晨三点,急诊检验科一个人值班。AI扫完了今天全部血常规,标出了几份疑似异常——其中一份,值班医生差一点就放过去了。
这才是AI在IVD里真正的样子。不是科幻,是凌晨三点的检验科。
二、癌症诊断的金标准,AI为什么碰了四年还没碰动
2021年9月,Paige.AI的Paige Prostate获得FDA De Novo批准——这是FDA批的第一个病理AI,用于前列腺癌检测。
但病理AI整体比影像AI慢了数年。
三件事拖住了它。第一,数据量。一张全切片图像(WSI)约2-5GB,是CT图像的十几倍。存储和传输的压力完全不同。第二,标注难。标注一张WSI需要病理科医生——而全世界缺病理科医生,比缺放射科医生更严重。第三,审批严。病理是癌症诊断的金标准。影像AI错了可以复查——再拍一张CT。病理切片通常只有一张,错了没有第二次机会。
在国内,透彻影像、迪英加、江丰生物等公司在这个方向上推进。但数字病理AI的三类证产品尚未形成广泛商业化——细胞学辅助诊断类产品可能有突破,但整体审批节奏明显慢于影像AI。这是IVD AI里最慢、但价值最高的一个节点。
三、50年前一个AI诊断细菌感染,死了。今天它回来了
微生物检验是IVD里自动化程度最低的环节。
大部分医院还在靠人眼看培养皿——菌落长什么样、什么颜色、有没有溶血环——然后凭经验判断是什么菌。BD的Kiestra和Copan的WASPLab是微生物全自动流水线的代表,两者都加入了AI读板模块:摄像头定时拍摄培养皿,AI识别菌落形态、颜色和溶血特征,自动发出初步报告。药敏试验的抑菌圈判读也在走向AI化——AI测量直径,自动判定敏感、中介还是耐药。
MALDI-TOF质谱是目前最快的微生物鉴定方法,中国的安图生物在这个领域有国产替代产品。AI可以辅助罕见菌的鉴定——数据库里没有的菌,AI从蛋白质谱图推断。
这段历史有一个闭环。1976年,斯坦福的MYCIN做了细菌感染诊断——从细菌培养结果出发,推荐抗生素。它覆盖了微生物检验的后端(从结果到处方),但没有碰前端(培养皿阅读)。MYCIN想一步登天做临床决策,死了。50年后,AI终于进了微生物室——不是替医生推理,是替技术员看培养皿。老老实实看培养皿的AI,活了。
四、AlphaFold拿了诺奖,但它的输入是谁给的?
一个全外显子测序产生几万个变异。从中筛出真正致病的几个——传统方法需要数周,需要遗传学专家对着数据库一个一个比对。
AI变异解读系统可以在几小时内完成。Fabric Genomics和Illumina的DRAGEN平台都在做这件事。华大智造也在国产测序仪上集成AI生信分析。
这是IVD里一条值得单独展开的暗线:基因变异→蛋白质结构改变(AlphaFold预测)→功能丧失或获得→疾病。AlphaFold+AI变异解读+靶向药物设计在方向上串成了一条完整的链。但需要说明:AlphaFold与临床IVD的直接整合目前仍处于早期探索阶段——更多是在科研层面打通了逻辑,尚未进入常规诊断流程。IVD(基因测序→变异发现)是这条链的起点。
五、尿检、心电图、听心肺——你的手机正在变成检验科
Healthy.io是以色列一家公司。它的产品极其简单:孕妇用手机摄像头拍一张尿试纸,AI分析颜色变化,自动报告10项指标。英国NHS大规模采购了这项服务——孕妇在家做产前尿检,不用跑医院。FDA已批准。
AI听诊器也在同样的方向上。Eko的产品获得了FDA批准,可以分析心音和肺音,辅助筛查心律失常和肺炎。它是一个真实的产品,在真实的市场上卖,有真实的FDA批号。我们之前做6月大盘点时,把「印度用AI听诊器下乡」判了假——查无实据。但AI听诊器本身是真的。区别很简单:查得到批号、查得到公司、查得到临床数据——是真的。只有一段「感人的描述」——是假的。
六、AI在检验科干的最多的活:不是诊断,是管人
英国雷丁大学和皇家伯克郡NHS基金会做了一个AI工具,预测医护人员会不会辞职——2026年6月拿了英国国家AI奖。这是「AI管理医院」,不是「AI诊断病人」。
检验科全流程AI的逻辑一模一样。自动审核、质控预警、周转时间预测、试剂库存预测、危急值闭环管理——这些不是替检验师做诊断,是替检验科主任管科室。罗氏cobas infinity、雅培AlinIQ、国内的润达医疗都在做这个方向。
新一代IVD设备正在从「给出一个数字」变成「给出辅助判断」。引入大模型技术的智慧检验系统,能在糖化血红蛋白检测中利用AI峰拟合技术自动识别变异体干扰,同时结合患者病史和历史数据,辅助输出临床参考建议。从「提供数据」到「辅助决策」——这一步,IVD走了三十年。
一个根本的区别在这里浮现:影像AI告诉医生「这里有个阴影」。检验AI告诉医生「这些指标的组合提示了某种病理生理状态」。前者是定位,后者是定性。后者直接衔接治疗决策。
七、三道坎拦住了AI进检验科的脚步:数据、监管、谁买单
尽管前景广阔,IVD AI的落地并非坦途。产业目前正从概念炒作进入深水区,三道坎不可忽视。
第一,数据非标与孤岛效应。医疗数据是AI训练的原油。但不同医院、不同品牌IVD设备之间的数据格式、编码标准极不统一。清洗这些「脏数据」需要耗费巨大资源。Watson Health当年在肿瘤领域翻车,根本原因是临床文本数据一团乱麻。IVD数据确实比病历文本规整——血常规、生化指标都是结构化的数字。但IVD有自己的麻烦:不同厂家的试剂常数不一样,定标方法不一样,同一个项目在甲医院和乙医院的参考区间可能差出20%。数据是整齐的,但整齐的数据之间互不认识。
第二,合规与伦理的红线。AI诊断的「黑盒效应」——算法如何得出结论——一直让临床保持审慎。如何确保算法的透明性、数据隐私安全,以及通过医疗器械注册审批,是横在所有企业面前的硬关卡。
第三,商业闭环的探索——这是三道坎里最硬的一道。医院凭什么为AI算法单独买单?目前行业的主流做法是把AI功能打包进设备一起卖——检验科买的是仪器,AI是附赠的。单独为AI软件付费的商业模式,在IVD领域还没跑通。部分企业在尝试按例收费(做一次AI分析收一笔)或通过提升科室周转率间接体现价值,但迄今为止,「AI单独收费」在多数地区没有明确的医保物价答案。这个问题不解决,前两道坎——数据质量和合规审批——就算都翻过去了,AI还是进不了检验科的门。
八、IVD AI的市场版图
「数字病理」这个标签下面其实是两件事。宫颈癌筛查和血细胞形态学——细胞学AI——跑得快,多款产品已获批。前列腺癌、乳腺癌的全切片组织病理——WSI AI——因为一张片子几个GB、标注半天、金标准压力大,至今仍是IVD里最慢的。成熟的归成熟,慢的归慢。
获批不等于广泛商业化。以下表格标注的成熟度反映的是产品获批进展,而非市场渗透率。
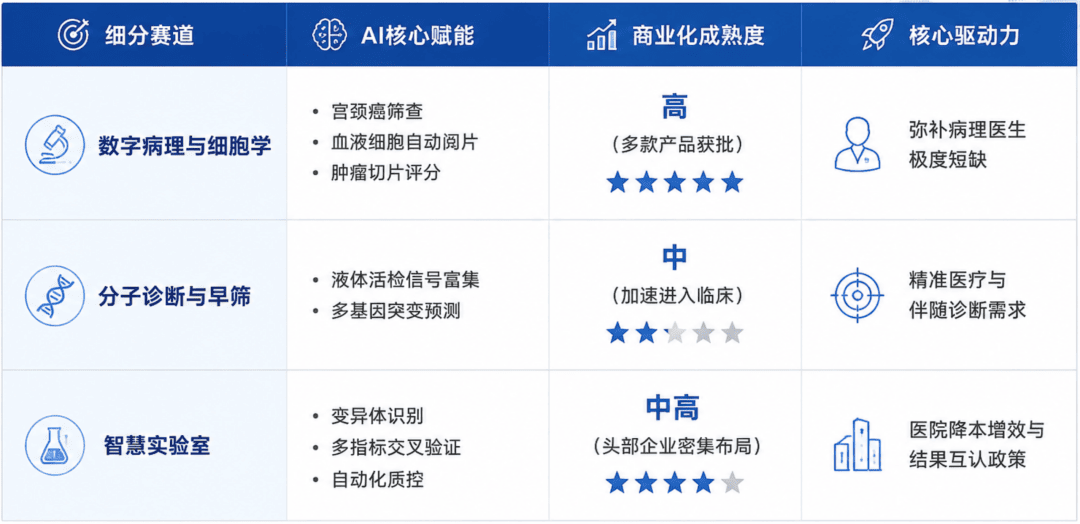
数字病理是目前IVD AI商业化最成熟的赛道——因为它最接近影像AI,都是「识别+辅助分级」。宫颈癌筛查和血液细胞形态学是两大核心场景。分子诊断正在加速,精准肿瘤早筛是主要驱动力。智慧实验室的AI化相对分散——自动审核、质控预警、库存预测——每一项都是小切口,但合在一起构成了检验科未来的基础设施。
结语:CT告诉你阴影在哪,检验报告告诉你用什么药
影像AI做的是「识别」。一张片子,有没有结节——二分类,任务明确。
IVD AI做的是「解读」。几十个检验指标,组合在一起意味着什么——不是二分类,是多维判断。数据更碎、标准更杂、科室之间的壁垒更高。
但也正因为如此,IVD AI比影像AI离临床决策更近一步。CT告诉你阴影在哪。检验报告辅助医生判断用什么药。
未来的IVD企业,将不再仅仅是医疗器械制造商,更是医疗健康大数据的治理者。能够率先打通「高质量数据—顶尖算法—临床价值闭环」的企业,会成为下一个医疗时代的领跑者。
而检验科和药房——背靠背。